a16z 解析德州为何让数据中心排队等电
Why Texas Is Making Data Centers Wait
a16z 的 Ryan McEntush 分析德州电网暂停审批数据中心的原因:并网队列从 2024 年底的 63 GW 激增到今年 6 月的 474 GW,约 90% 是数据中心,开发商大量投机性申请且社区沟通不足。
原文用并网队列、自备电源和灵活性三条线索拆解德州数据中心限电的成因,帮助读者理解 AI 电力瓶颈的真实结构。

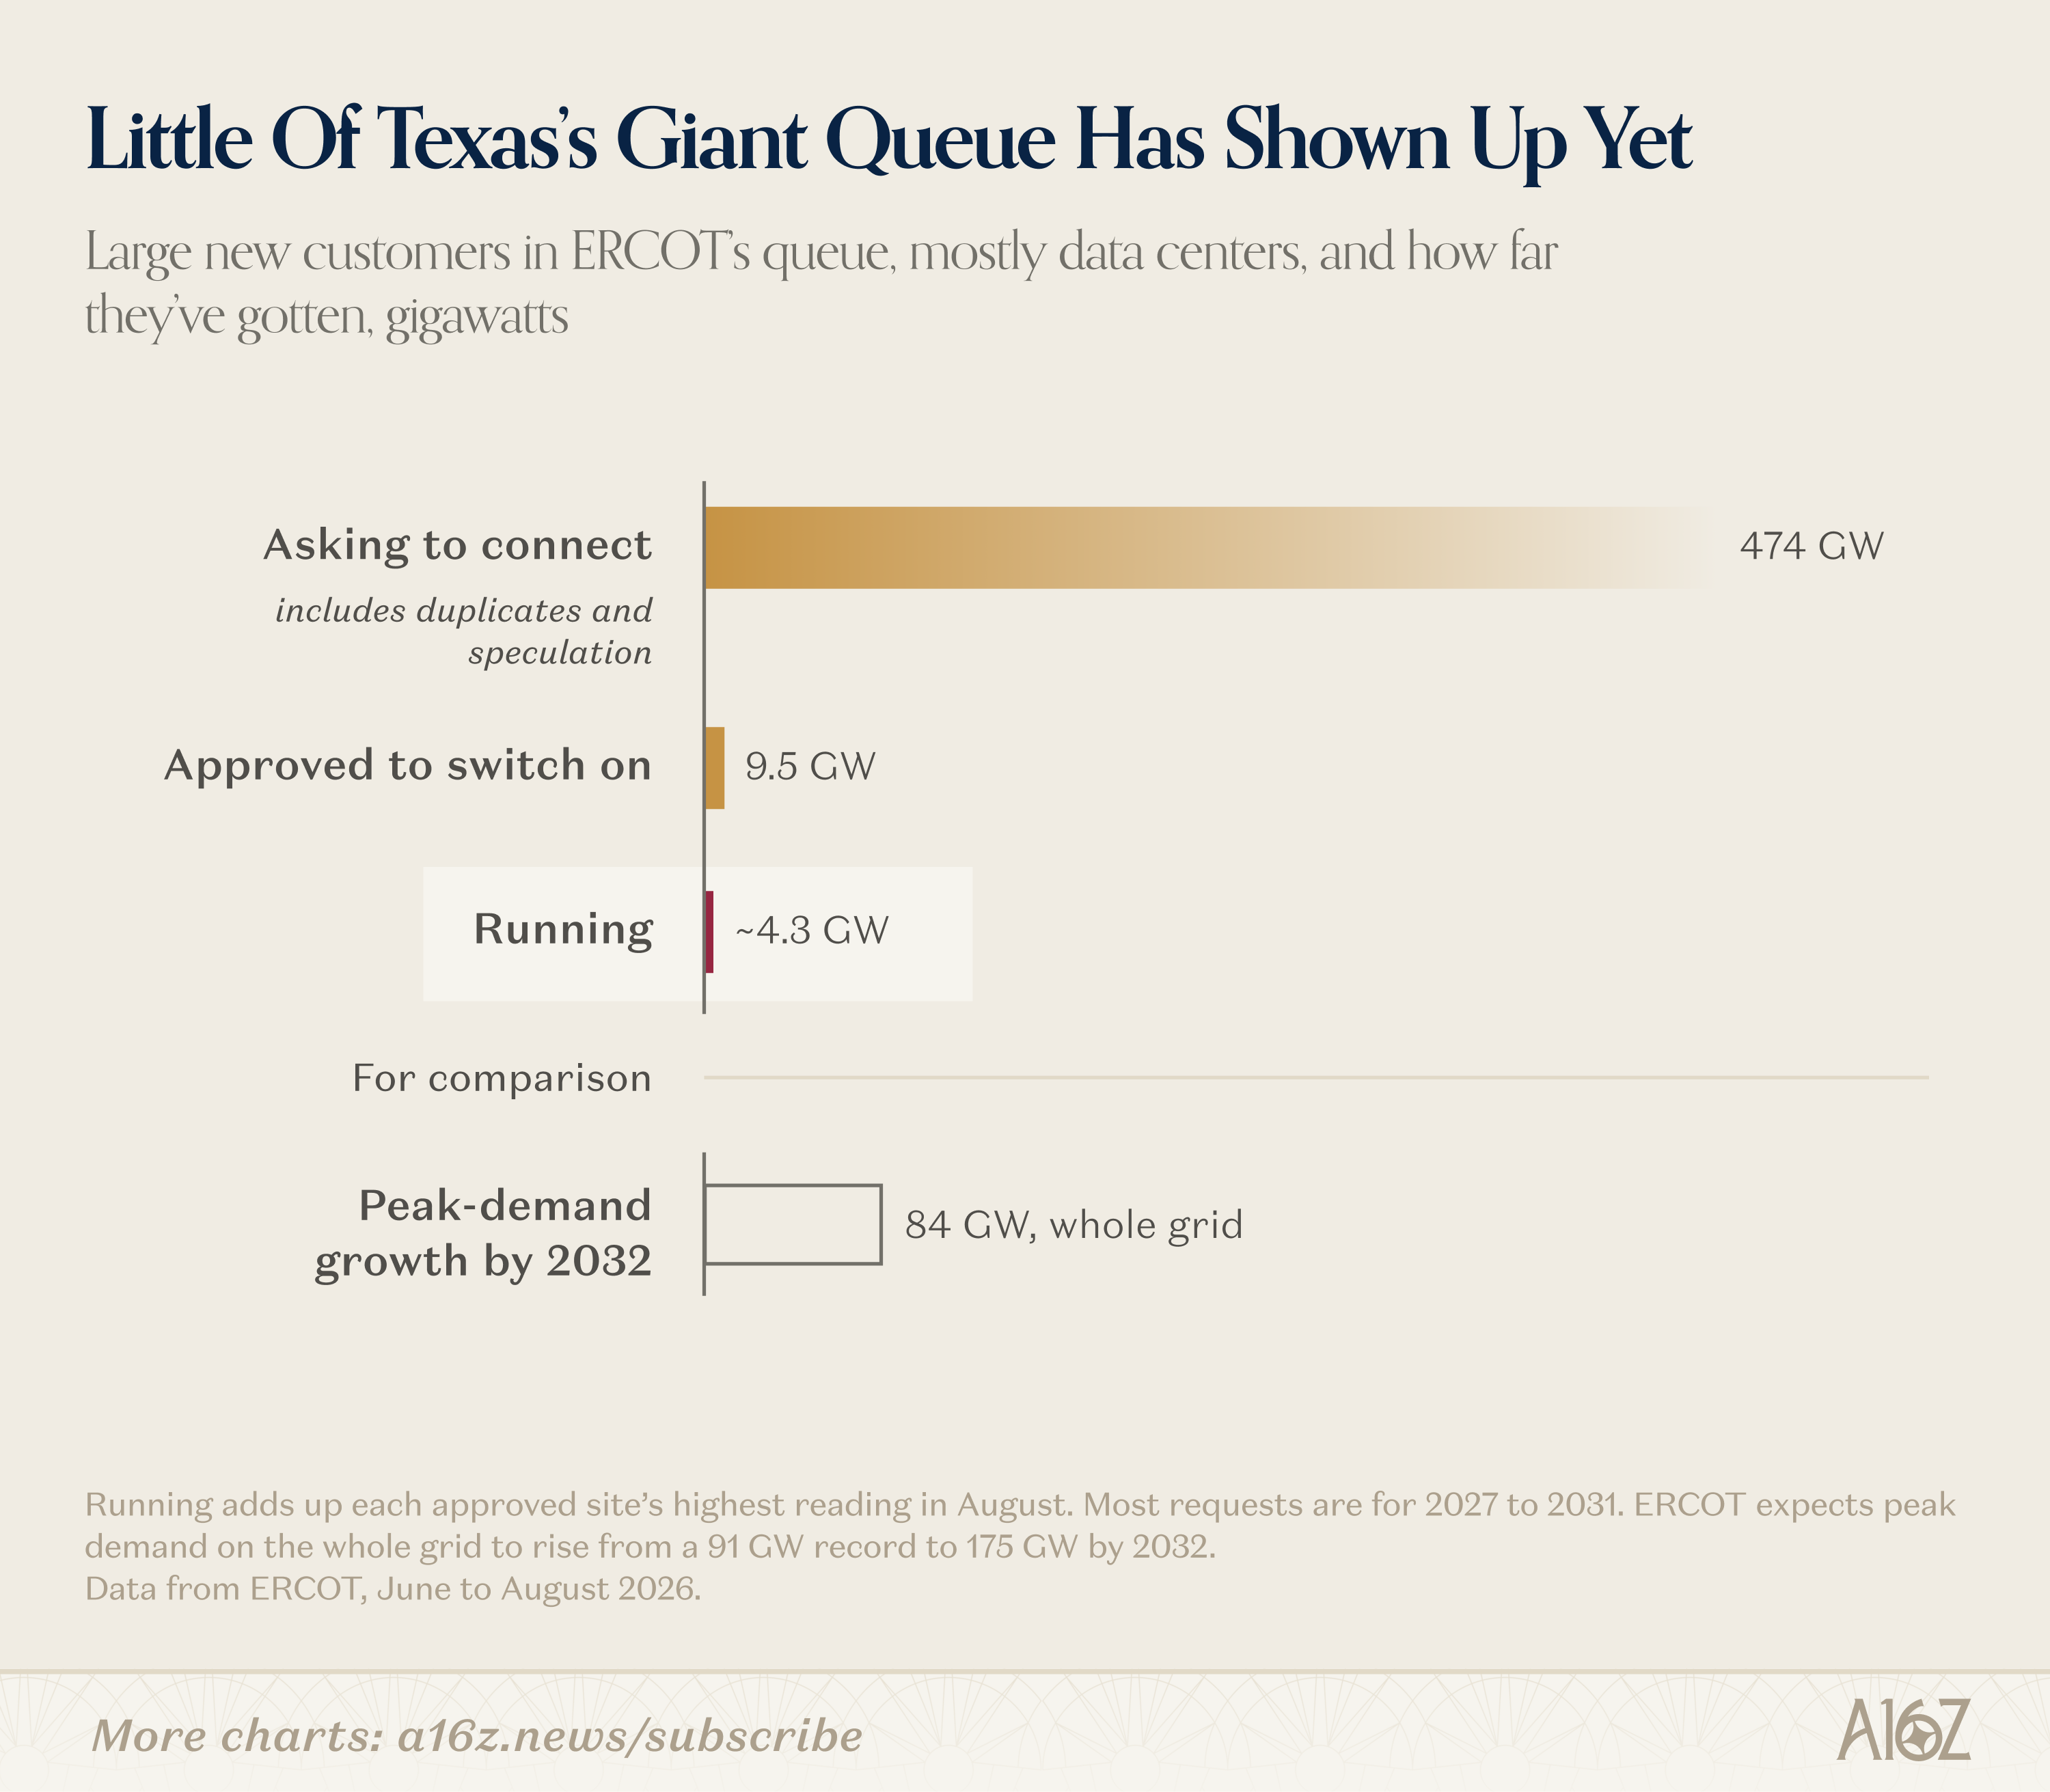
2024年底,得克萨斯州电网运营商的排队名单上有63 GW的大型新客户。到今年6月,这一数字达到了474 GW,超过创纪录峰值需求的五倍,其中约90%是数据中心。
随后得州按下了暂停键。最初只是指示数据中心自行承担电网升级费用,如今已升级为对所有新许可的冻结。如果你关心AI和美国的再工业化,这一点值得了解。它为什么这么做?
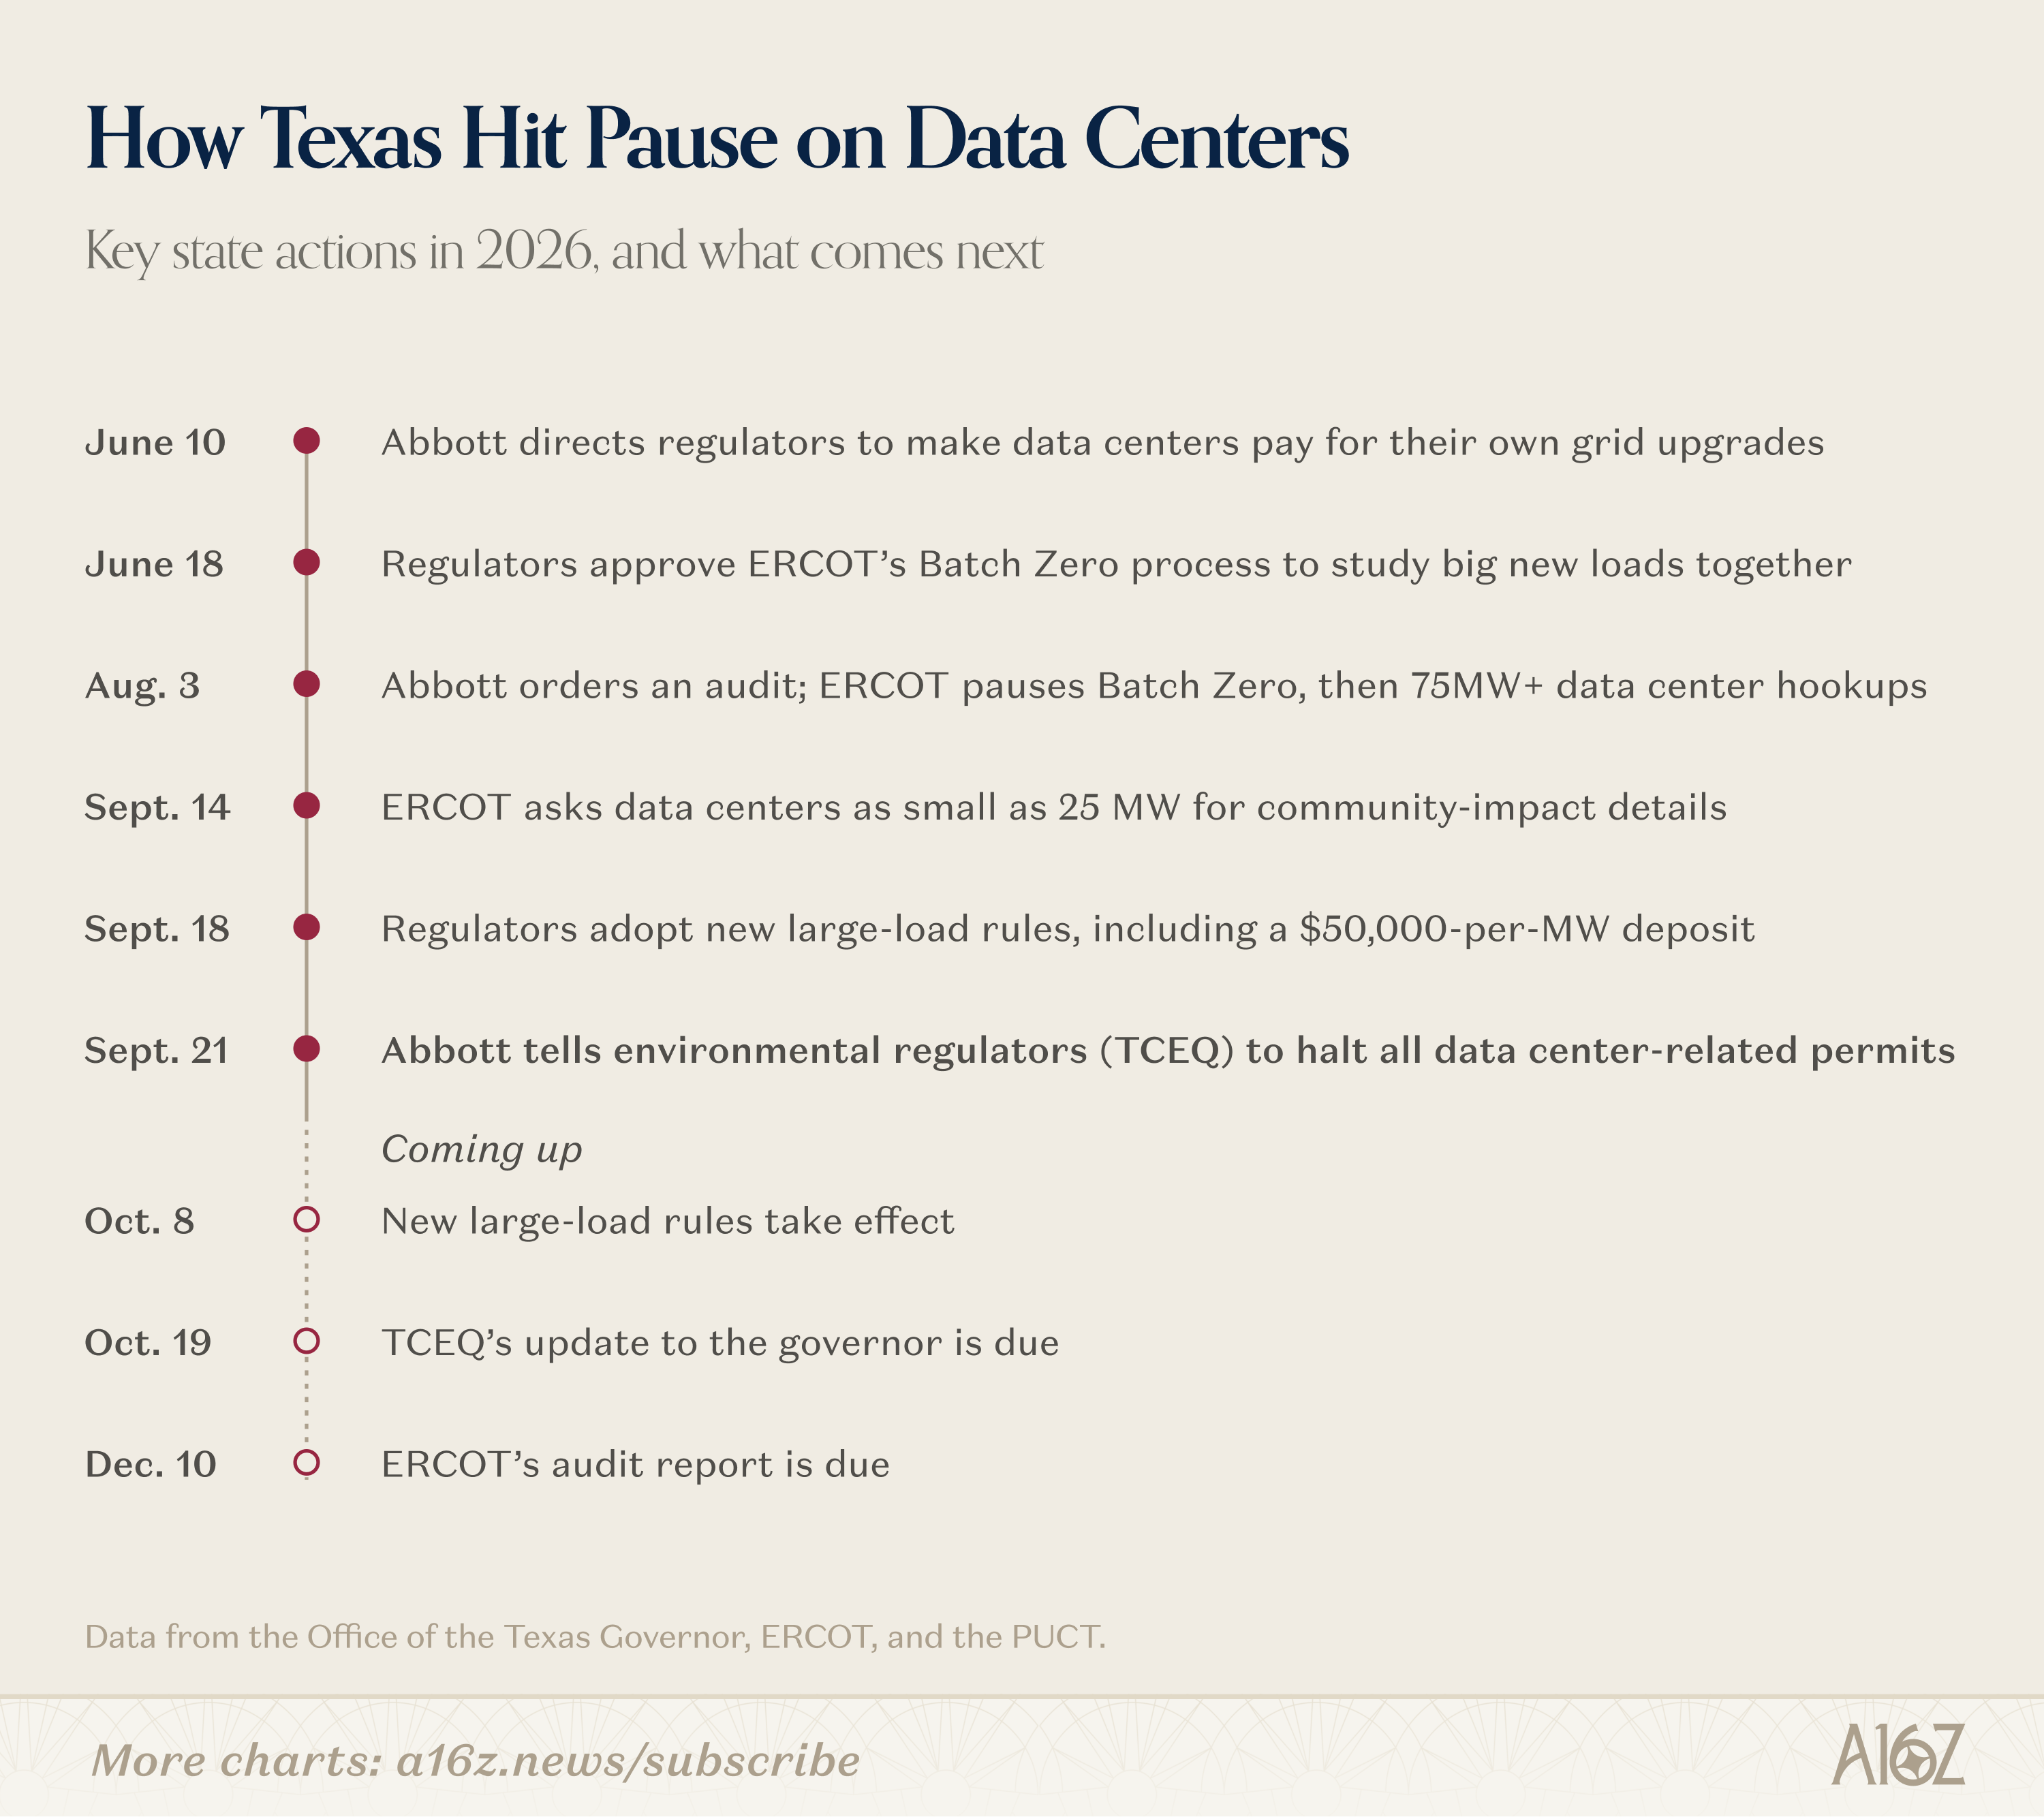
即将到来的选举是部分原因,但底层问题值得深挖。第一个是并网排队。这次暂停既关乎项目本身,也同样关乎项目如何申请审批。开发商惯常向多个站点大量提交申请,其中许多是尚无客户的投机性建设。这些新开发商往往连一块GPU都没接通过,更不用说发电厂了。因此,处理这些低质量申请让负责该州大部分电网运营的ERCOT陷入困境。规划者无法分辨哪些是真的,他们也不希望由费率用户为那些永远不会落地的项目所建的升级买单。
第二个问题是社区认同。噪音、用水、排放和电费是任何附近居民最关心的事。无论这些问题在现实中如何,当数据中心来到小镇时,人们理应得到直截了当的答复,而他们并不总能得到(截至6月,377家公司中只有28家回答了州政府关于其资源使用的调查)。在胡德县,委员们被要求支持“爱国者项目”的税收减免,却不知道它究竟是谁。平心而论,公司在选址期间使用代号很常见,因为知名买家会推高价格,但一旦官员就税收减免进行投票,这一逻辑就更难站得住脚。
这一更广泛的政治背景很重要,但我将只聚焦能源方面:为什么为数据中心供电如此困难、开发商仍在尝试的各种方式,以及事态可能走向何方。
接入电网究竟意味着什么
亚马逊的购电方式有助于说明发生了什么变化。过去十年,他们会找一家有网络容量的公用事业公司,注册为大负荷用户,然后签订长期合同,在纸面上匹配其用电量。这些合同往往纯粹是财务性的,意味着你不一定需要证明电力能送到你那里,而且并网很容易,因为公用事业公司通常有闲置的网络容量。
这已不再成立。电网已被拉伸得很紧,如今几乎任何新的大负荷或发电机组都需要升级。电力流经每一条相连的路径,所以从某座电厂购电并不能为你所在的建筑预留一条线路(甚至还有输电拥塞权市场)。
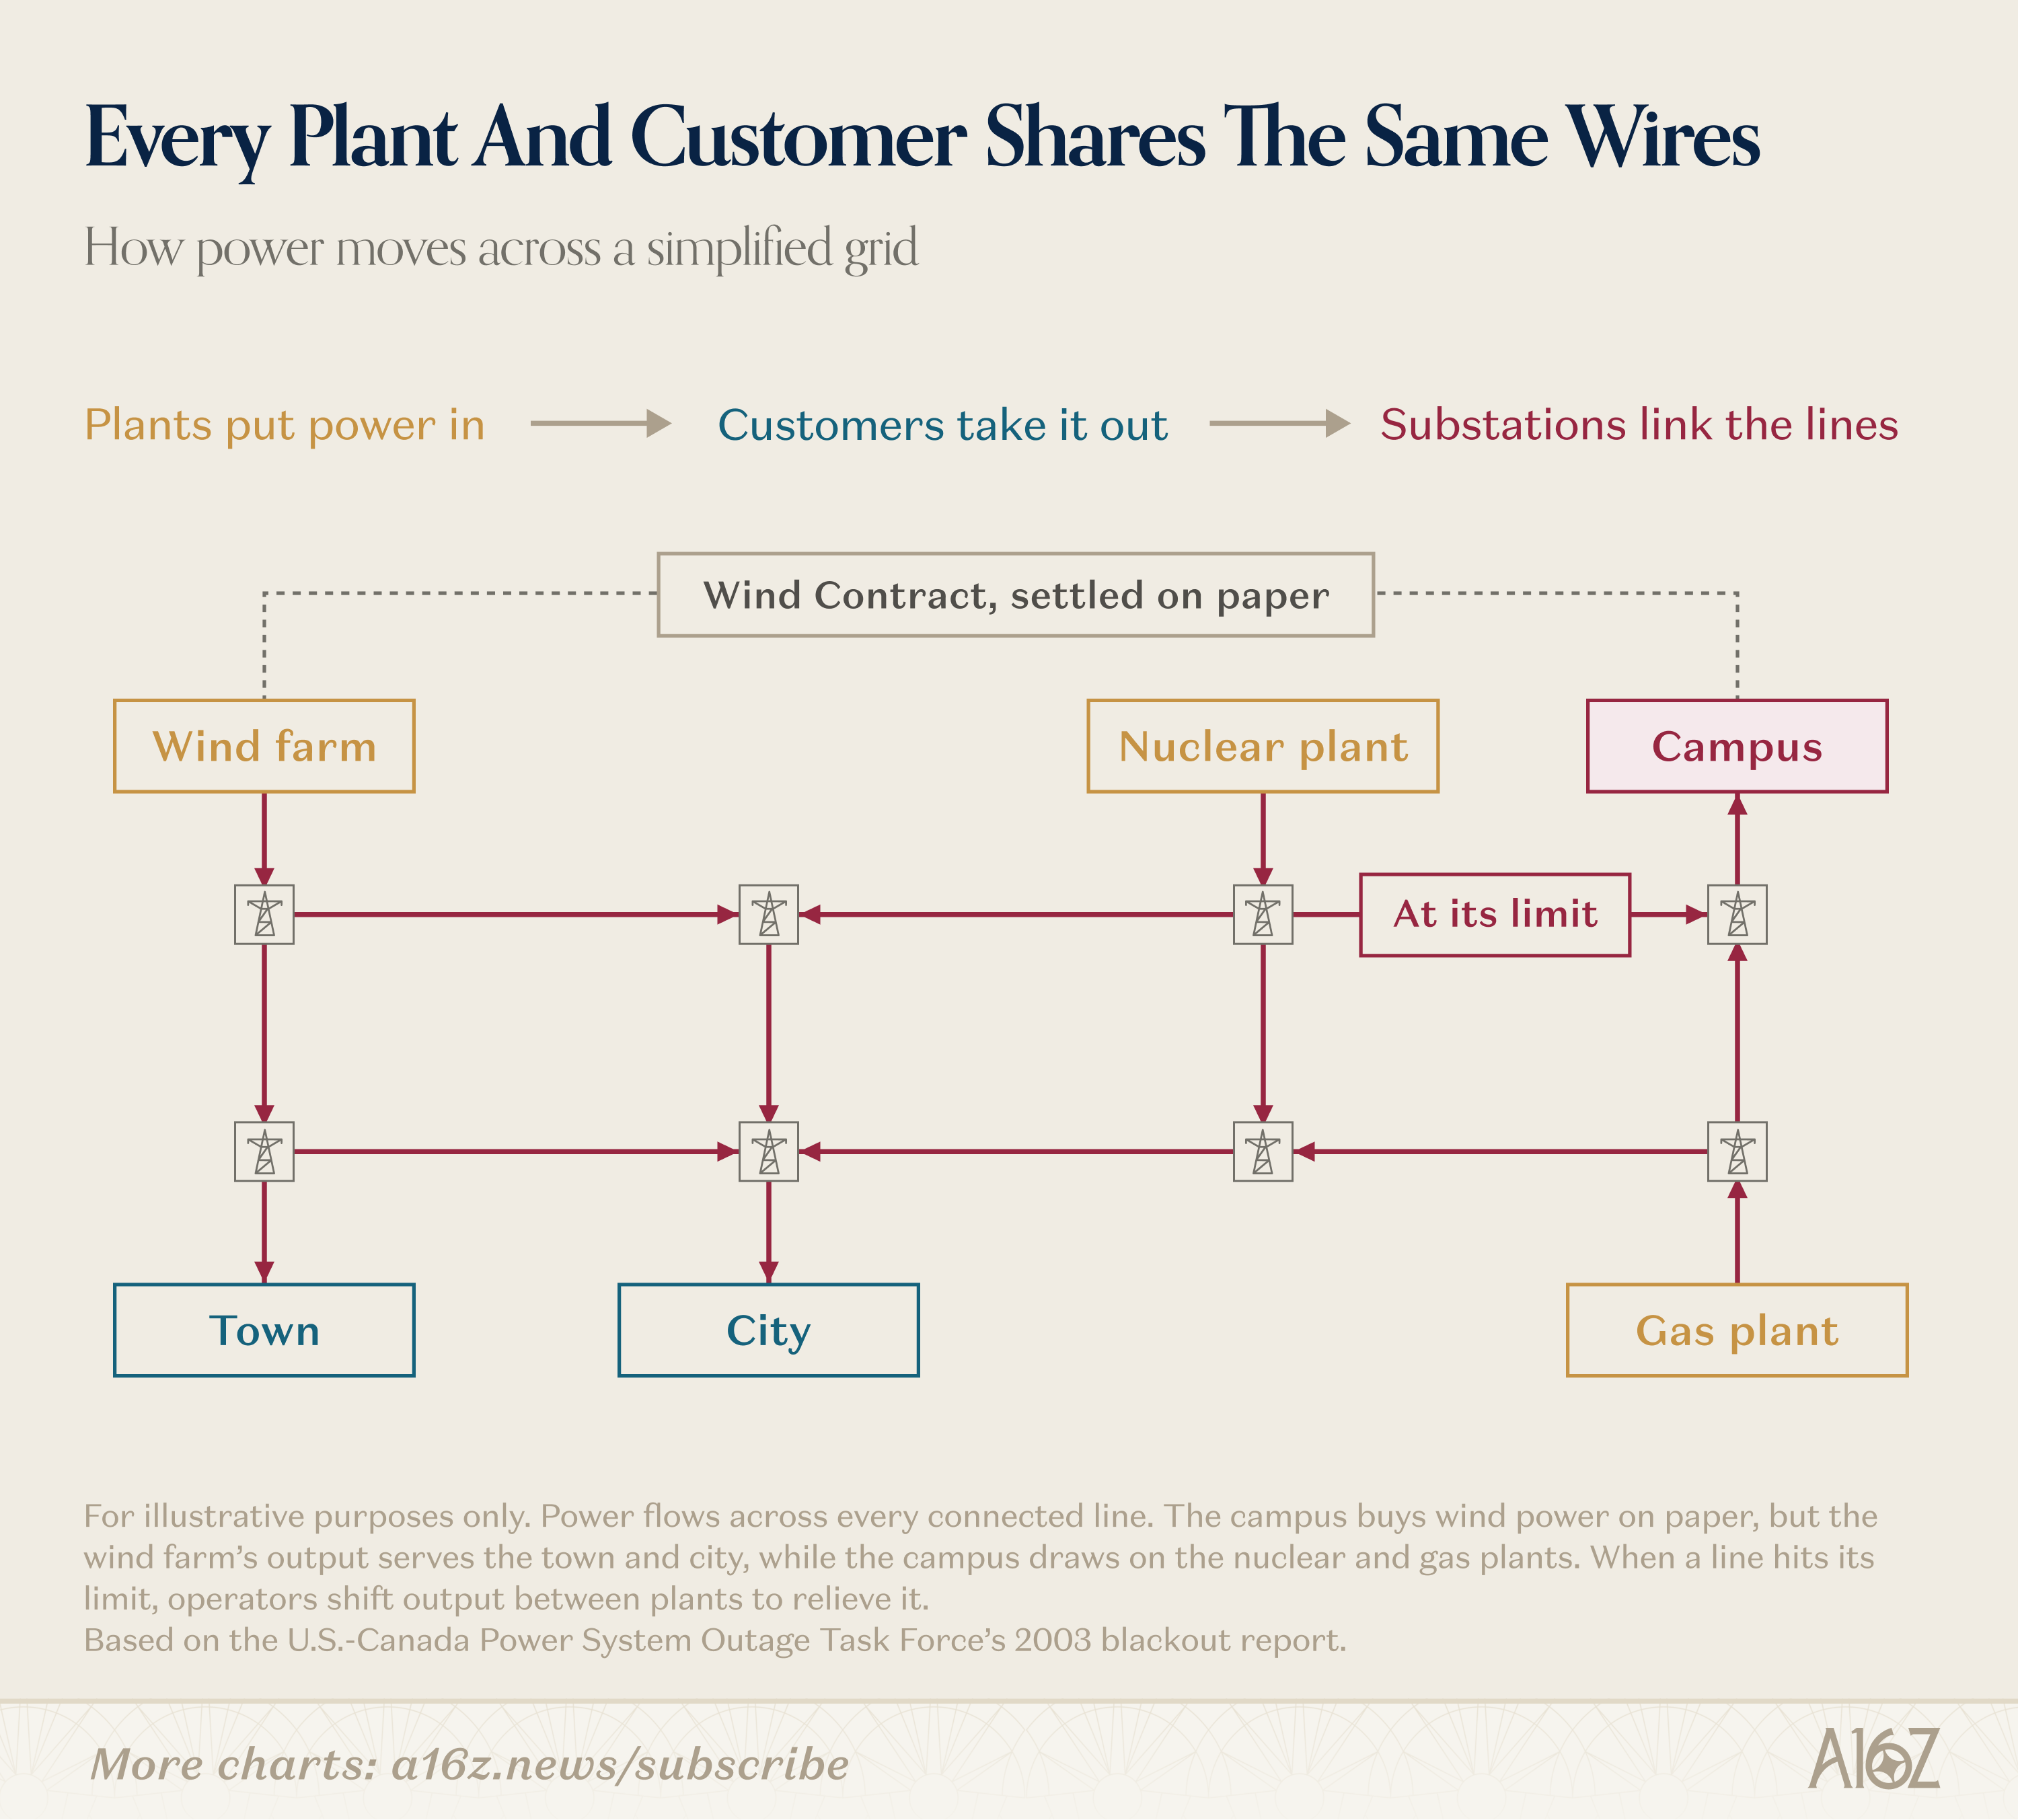
因此,买家首先追求的是可以更直接主张的稳定电力(全天候可用),通常通过重启退役电厂或在现有电厂旁边建设来实现。两者都不是真正的出路,而一些最激烈的争论围绕“共址”展开,ERCOT将其描述为在电力到达电网之前从邻近电厂取电:
Susquehanna:亚马逊在Talen核电站旁买下了一座园区,但联邦电网监管机构FERC驳回了Talen直接向其输送更多电力的申请。公用事业公司此前主张,这样做会让该园区规避电网费用,并把固定的输电成本转嫁给其他所有人。根据调整后的协议,亚马逊像其他任何客户一样支付输电费用。
Freestone:CyrusOne在Constellation燃气电厂旁那座760 MW的园区需要获得得克萨斯州公用事业委员会(PUCT)的批准,因为它实际上会从其他所有人手中拿走该电厂的大部分发电量。PUCT在5月予以批准,条件是该园区能在ERCOT发出调用后30分钟内削减用电或切换到备用电源。
Armstrong县:两座Crusoe数据中心,容量分别为265 MW和260 MW,共用一座最多可发电约265 MW的风电场。两者都适用与Freestone相同的规则,因此当ERCOT发出调用时,每一座都必须削减其全部负荷。两者合计削减的负荷几乎是该风电场实际发电量的两倍,Crusoe称这过于苛刻,但PUCT维持了这一要求。
并网研究是电网规划者用来确定任何新增入网项目需要升级哪些线路和变电站的方式。ERCOT过去按照一次最多处理50个大型负荷的规则逐个审查研究,但到2025年11月中旬,新增申请已达225份。因此今年6月,PUCT批准了一种新的批量处理方式。在“Batch Zero”机制下,ERCOT将75 MW及以上的大型负荷放在一起研究,并在它们之间分配电网容量。
这些研究主要考察的是出故障时会发生什么。NERC的标准是北美可靠性的基准,涵盖了一系列广泛的停电场景,ERCOT还在此基础上增加了自己的要求。规划者可能会模拟一台变压器故障,再叠加一条线路或一台发电机停运。要在不削减更多负荷的情况下维持这一可靠性标准,往往意味着要建设额外的基础设施。
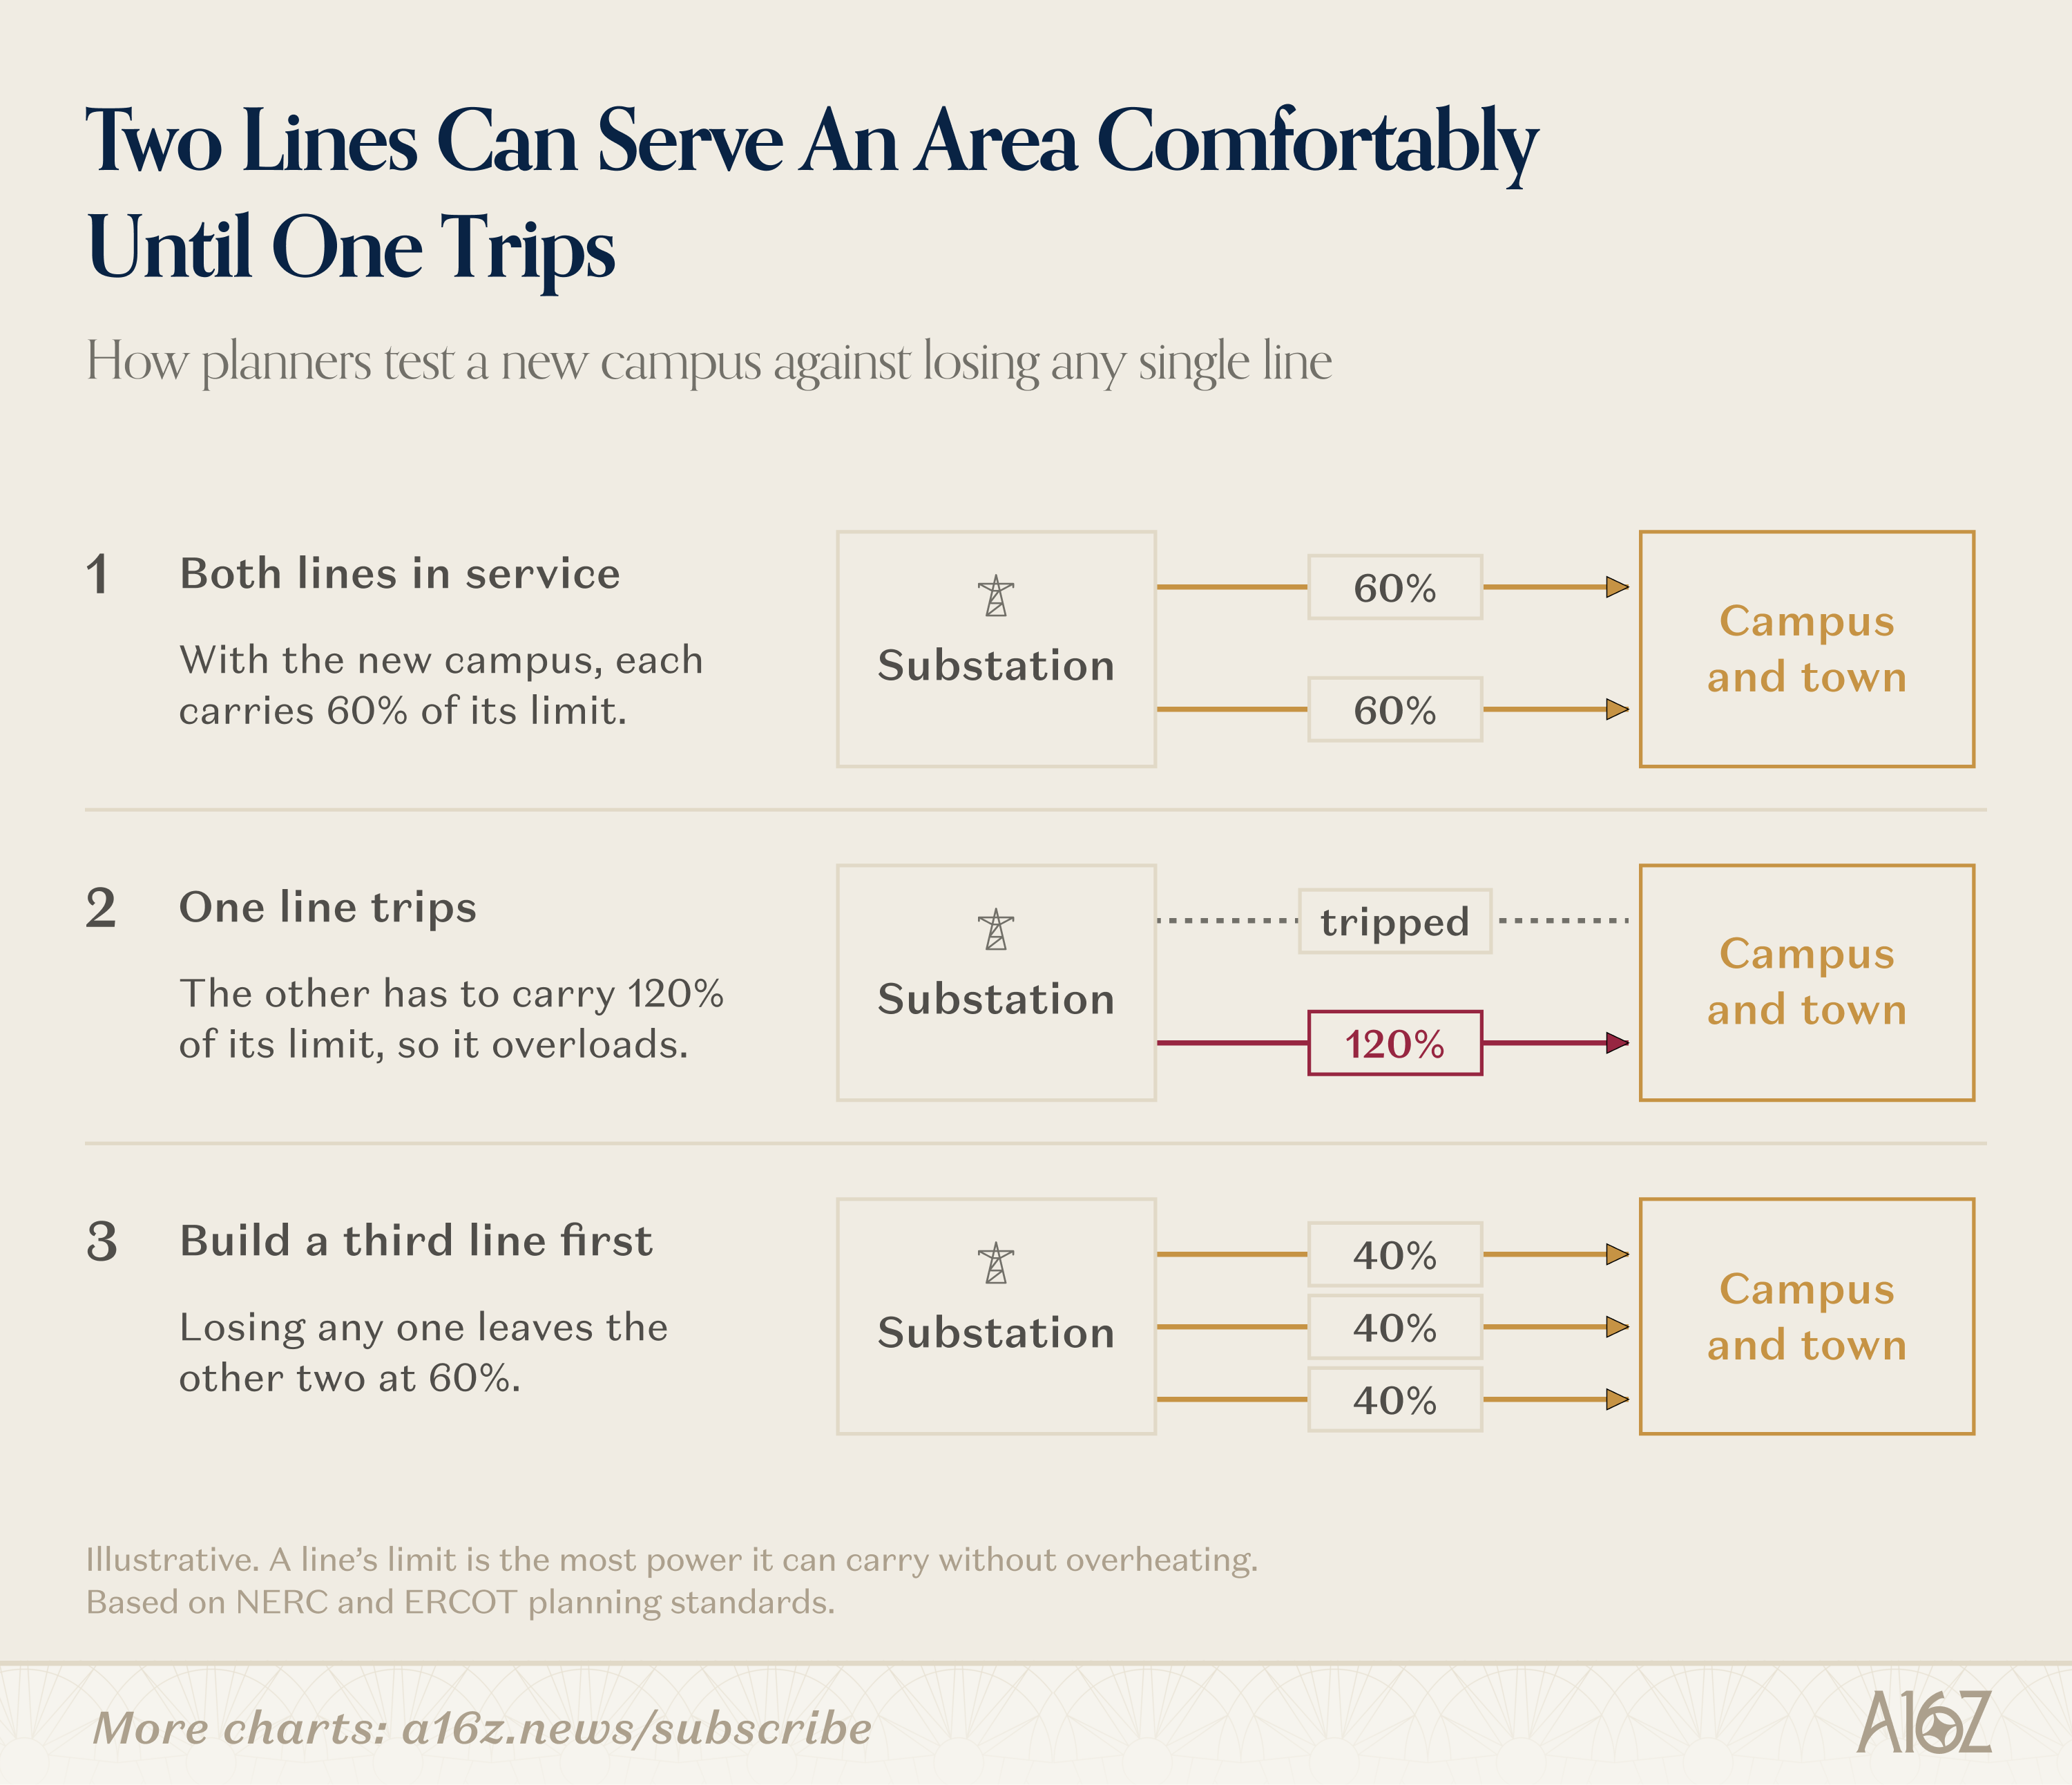
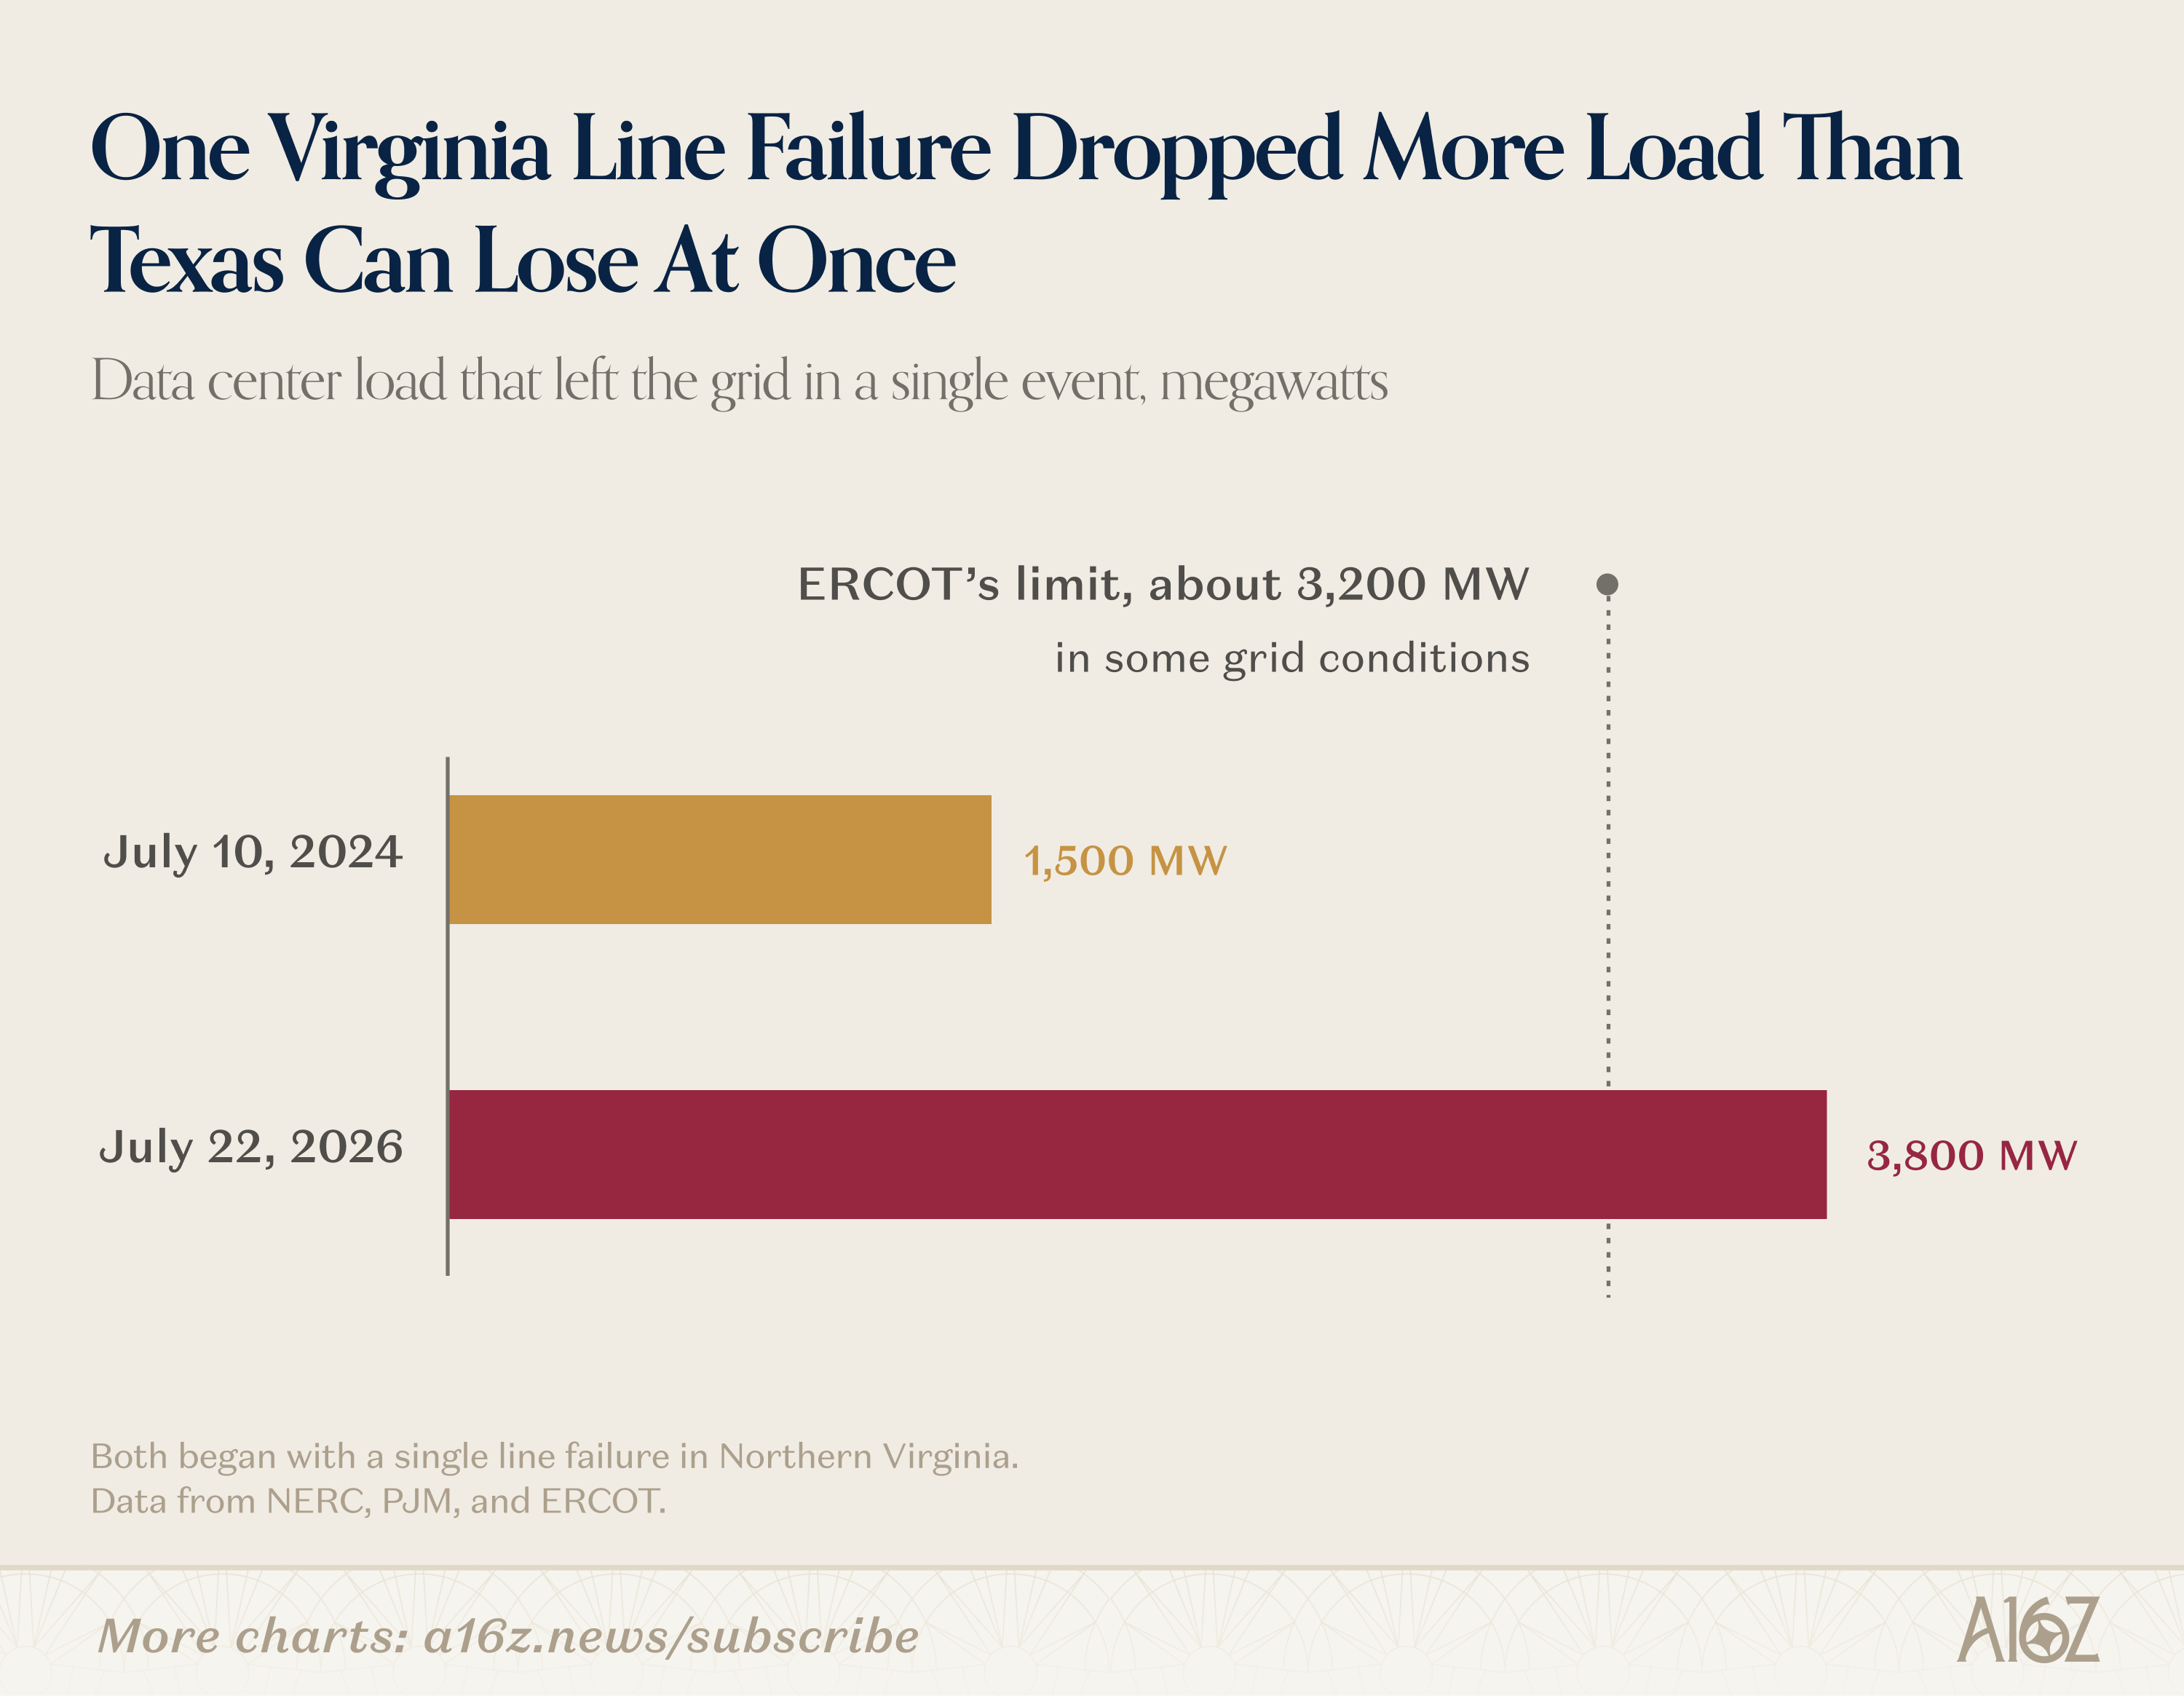
一个较新的风险是负荷突然同时从电网脱落。许多数据中心在第一次电压跌落时就切换到备用电源以保护硬件,因此一次故障就可能在几秒内从电网拉走巨大的负荷。今年早些时候在弗吉尼亚州就发生过这种情况,但所幸处理得当。
得克萨斯的容错空间更小,因为ERCOT的电网在很大程度上是孤立的。在某些条件下,ERCOT一次只能损失约3.2 GW的负荷,否则就会引发严重问题。一项新的电压穿越规则现在要求新建数据中心在常规故障期间保持并网,我甚至听说有实验室在训练任务失败后运行模拟任务,只是为了不让负荷骤然下降。
这一切听起来可能过于保守,但该系统的设计初衷就是把可靠性置于成本之上。简而言之,电网是为炎热的夏日和严寒的冬季而建的,那时故障可能意味着生死。正是这一职责让电网容量规划如此困难:你为少数几个高峰时段而建设,却要全年为其付费。
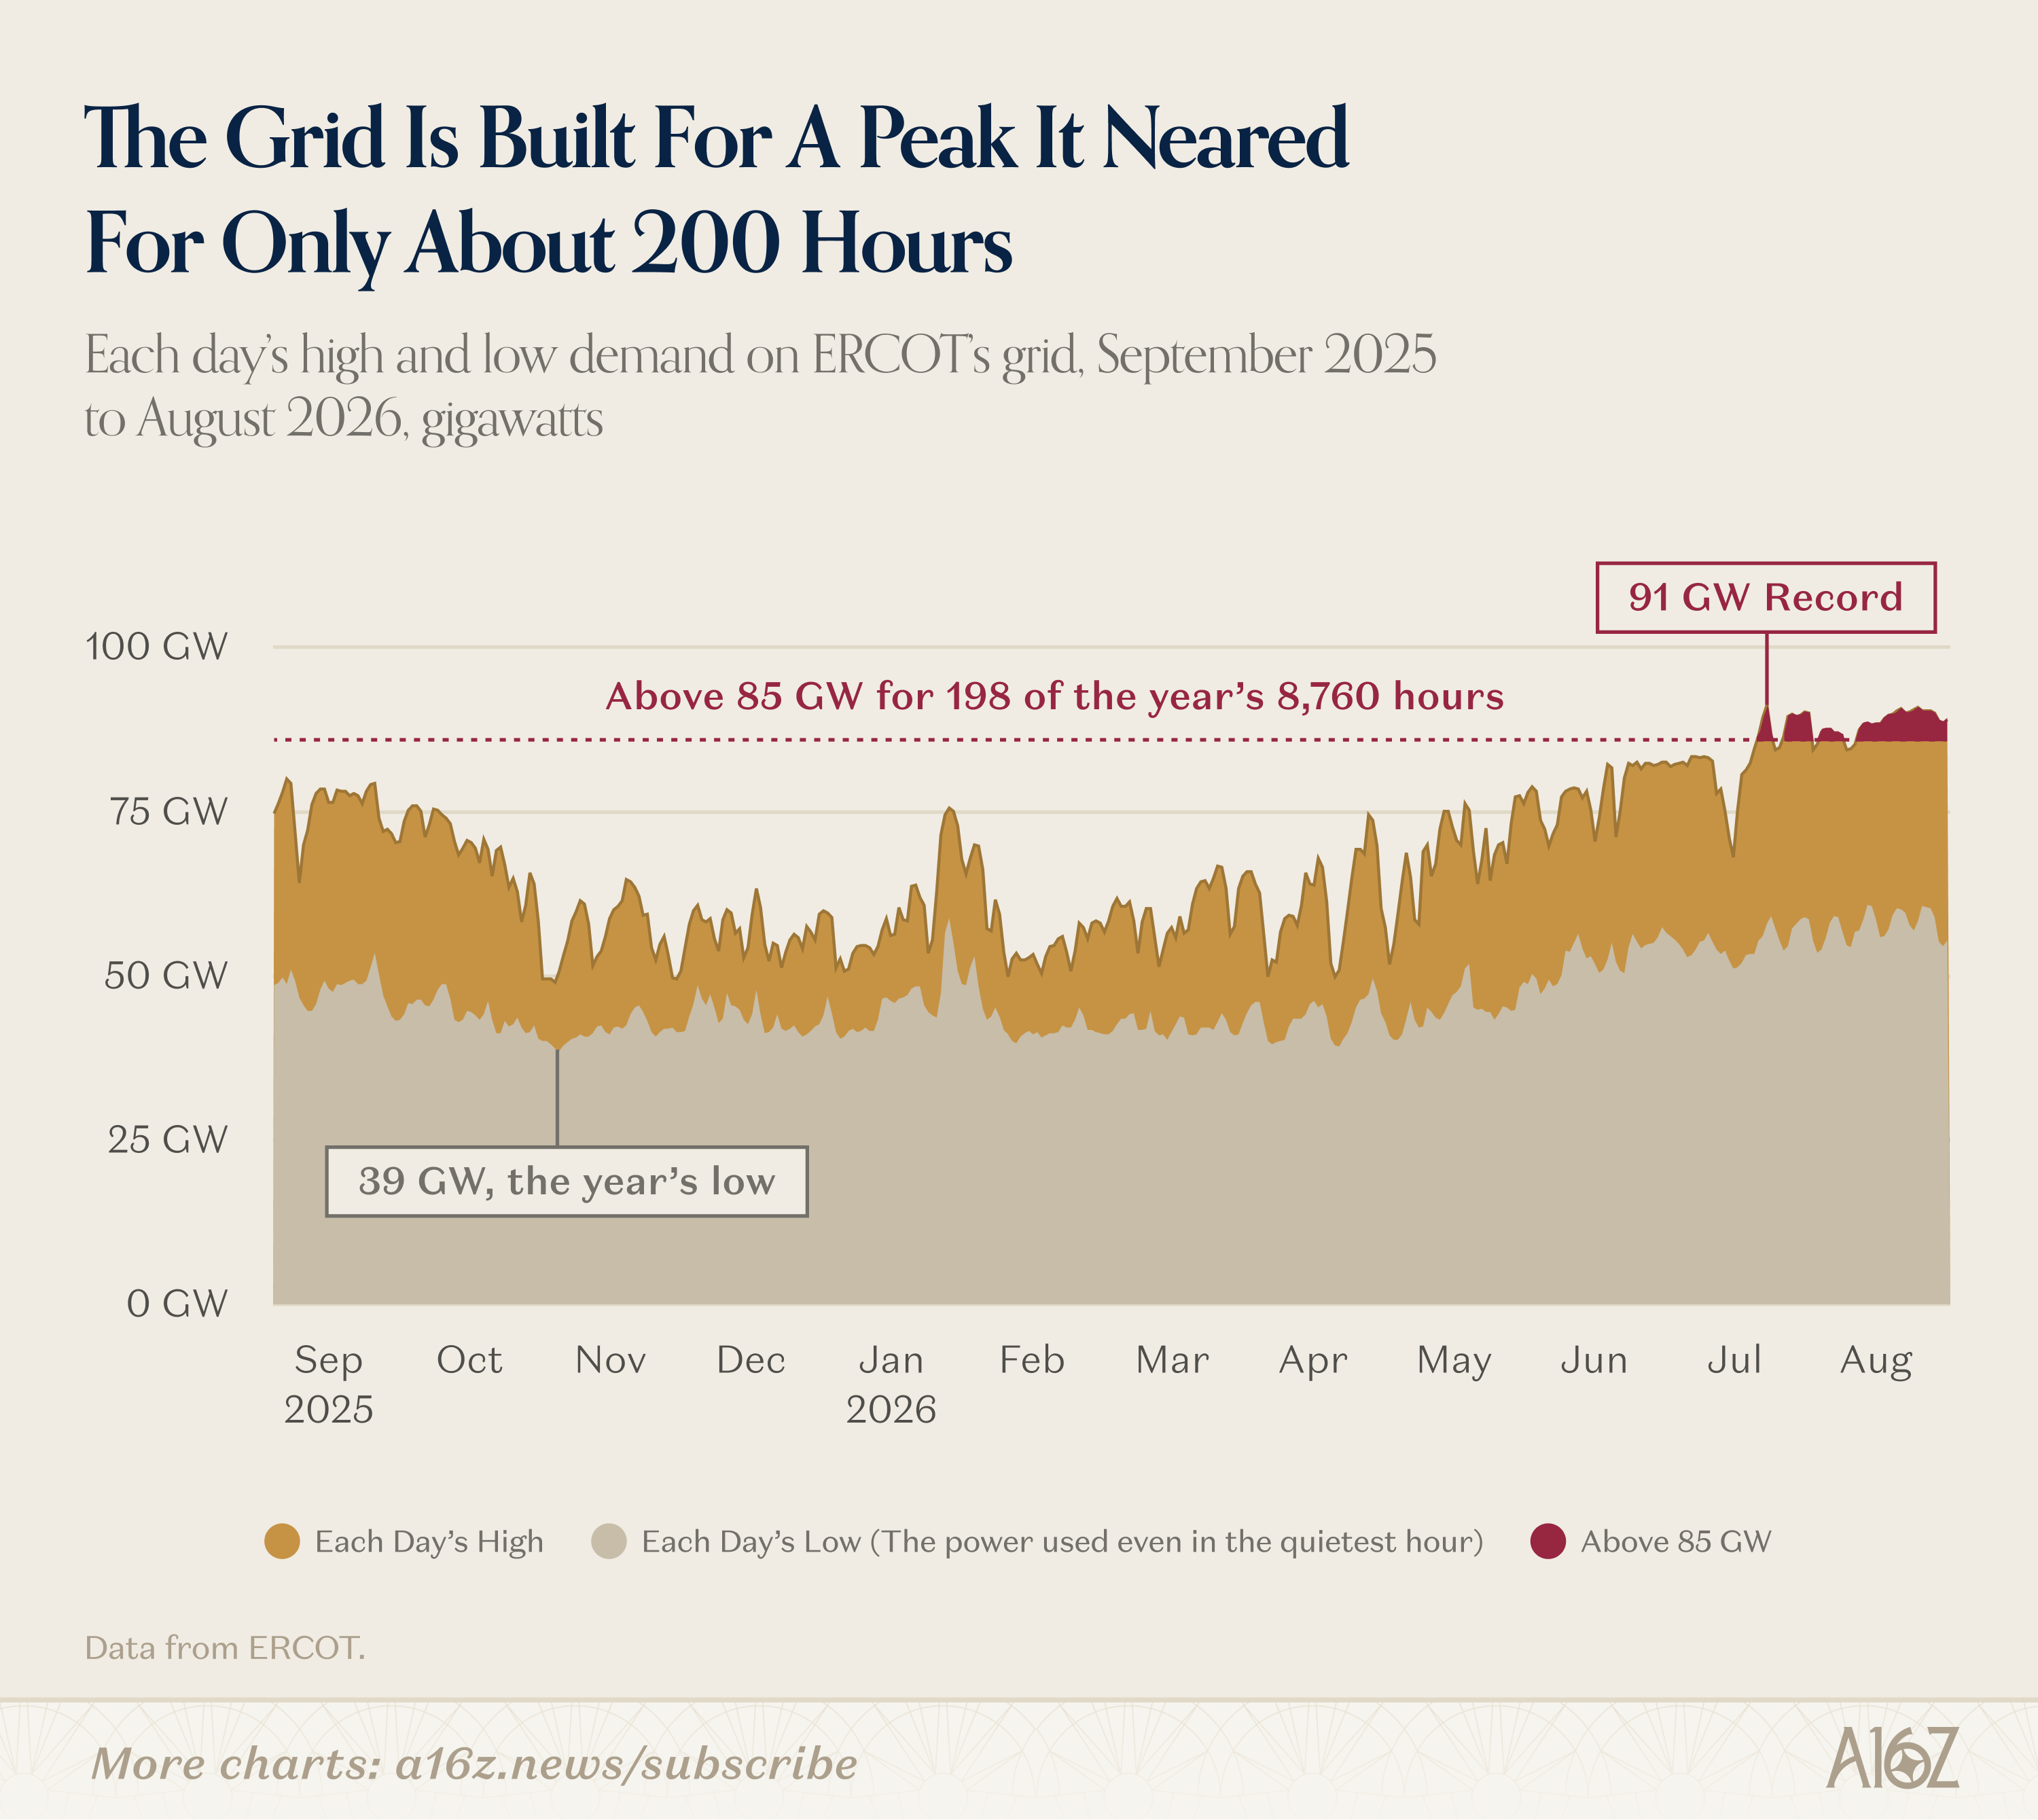
那么,这一切韧性究竟由谁来买单?得克萨斯州通常根据每个大客户在电网夏季高峰期的用电需求来分摊输电成本,因此,一个在最热的下午降低负荷的大型用电户可以省掉其应分摊的很大一部分输电费用。7月,监管机构提议改为将全部12个月的峰值都计入,并按大型负荷满负荷运行来收费。换句话说,大型买家将按其电力管道需要多大的规模来付费,而不是按实际流经的电量来付费。
听起来很简单,但分摊成本往往是并网过程中最慢的环节。为一个园区建设的升级改造,也可能提高现有客户的可靠性,或为未来难以预先估值的增长腾出空间。而且,如果任何新开发项目超出预算,或其负荷始终没有出现,其他所有人就被迫承担开发商承诺未覆盖的部分。
而这些承诺的代价低得惊人。PUCT于10月8日生效的新大型负荷规则,收取10万美元的固定研究费,外加每兆瓦5万美元的押金。押金能筛掉一些投机性项目,但这道过滤网很薄。如果项目落后两年,ERCOT可以重新分配其容量,但即便是失去容量的项目,也只需损失20%的押金(一个1 GW园区约1000万美元),外加公用事业公司已经支出的费用。最重要的是,押金通常只为该项目所建的升级改造提供担保,而不包括成本由电网所有人分摊的更昂贵的区域线路。
完全接入一个大型数据中心可能需要5到10年。因此,为加快部署,分阶段接入方式正变得越来越普遍,这给公用事业公司提供了更渐进的目标来规划,也为开发商提供了一种证明其能够处理所申请全部负荷的方式。所有这些还都假设Batch Zero正在推进,而目前并非如此。ERCOT甚至暂停了75 MW及以上数据中心的通电审批,其中包括17个已完成ERCOT其他所有步骤的项目。在审计的12月报告确定哪些项目符合资格之前,ERCOT无法将它们放在一起研究,因此时间表为“待定”,且负荷预测处于暂停状态。
自带电源能解决什么
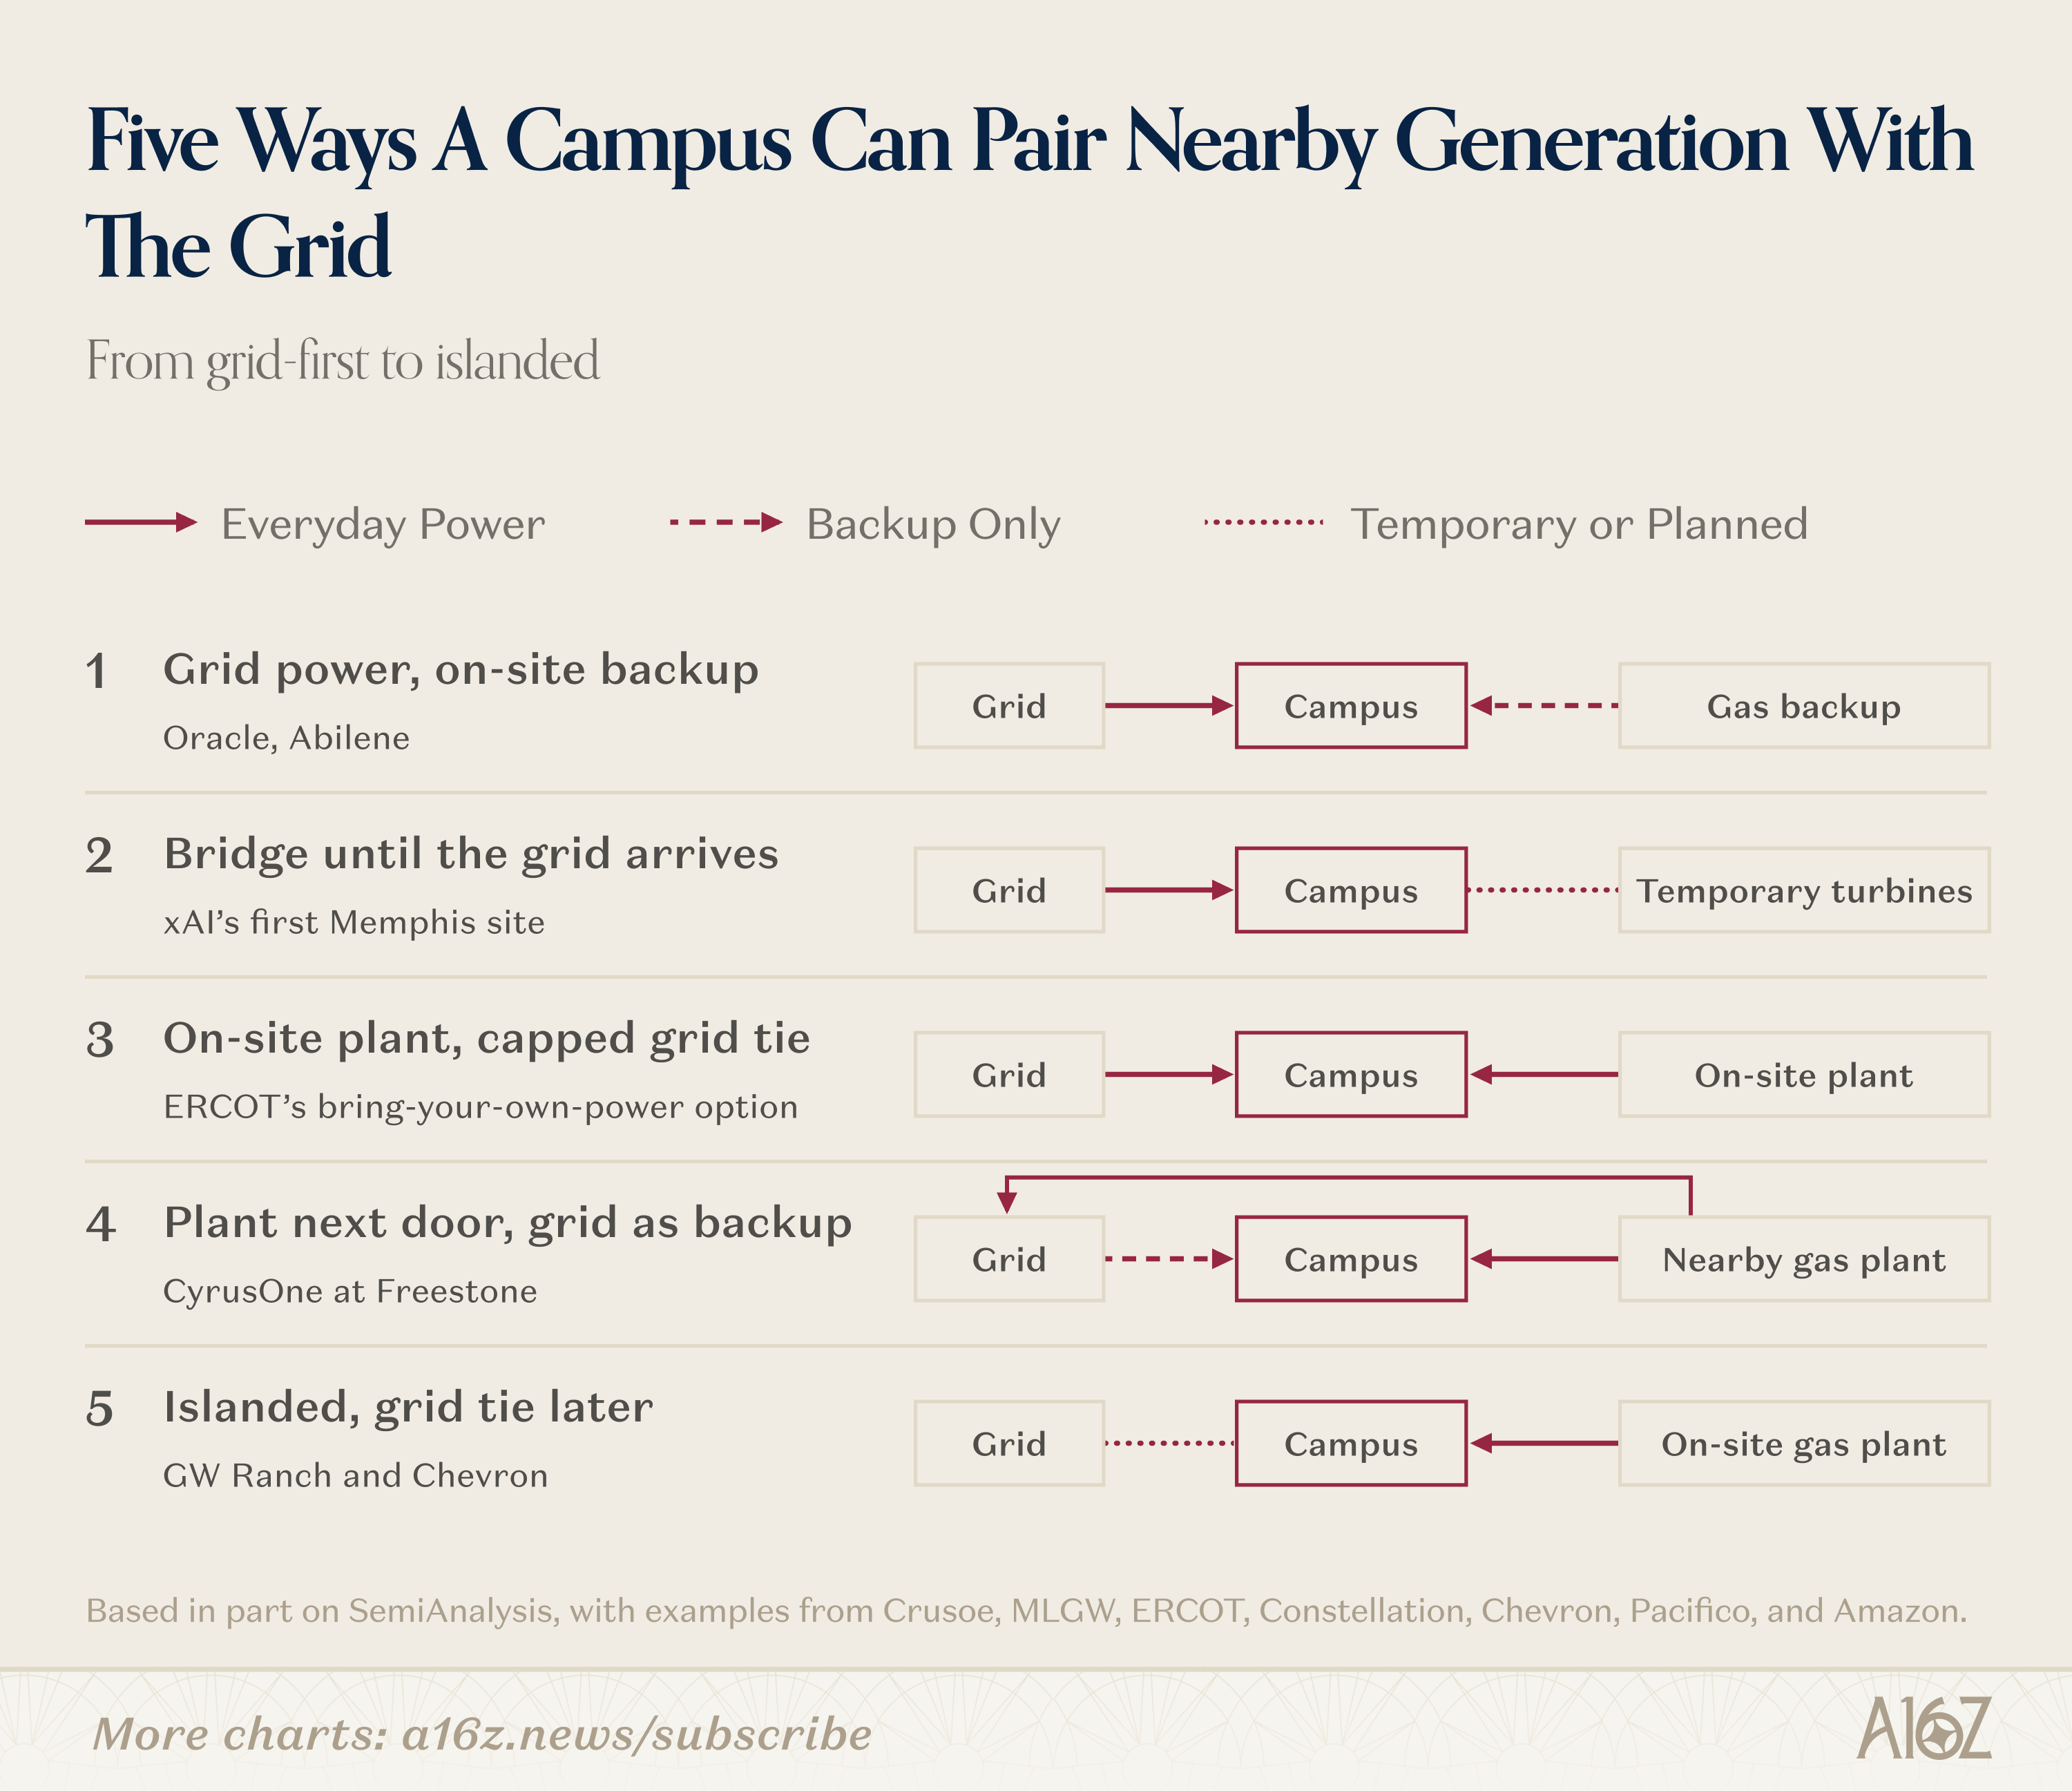
对于面临并网排队的开发商来说,完全绕开电网看起来很有吸引力。闲置的GPU成本远高于运行它们的电费,所以速度最重要——人们称之为“通电时间”。这就是为什么开发商计划在场地内自带电源(“表后”),但几乎总是同时接入电网,或作为接入电网的过渡:
Abilene:Oracle园区依靠电网供电,并以燃气作为备用。隔壁,Crusoe宣布了一个900 MW的Microsoft园区,配有现场发电厂,但Crusoe在该场地的合作伙伴Lancium的CEO将燃气发电描述为备用。
Shackelford County:Vantage正在建设一个为Oracle和OpenAI提供1.4 GW算力的园区,设计为依靠现场燃气离网运行。但其场地规划包括一条高压线路旁的开关站——真奇怪!
佩科斯县:Pacifico 称其在 GW Ranch 规划的微电网(表后自备供电模式)从不从 ERCOT 取电,但该站点的新东家亚马逊表示,它设计上会在具备条件时接入电网。
西得克萨斯:根据一项20 年协议,雪佛龙计划在一座规划中的微软园区旁建设专用燃气电厂,该园区初期不会接入 ERCOT 电网,不过雪佛龙已申请并网。雪佛龙现在表示,许可冻结可能将其最终投资决定推迟到 2027 年,但仍预计 2028 年首次供电。
阿姆斯特朗县:Crusoe 正在一座风电场旁建设的谷歌园区从第一天起就同时接入风电场和电网,Crusoe 称之为“跨表计量”,我承认这个说法挺上口。
SemiAnalysis 已在追踪表后资产的75 GW 设备订单,但我所知的每个站点都打算尽快接入电网,主要因为自备电源几乎总是成本更高。所以,一旦电网可用,比如到第五年,你就会切换过去。
与此同时,将自备资产与哪怕部分并网相结合是明智的,原因和我们当初建设电网一样。当一座电厂跳闸时,ERCOT 其余1460 多台发电机组会顶上,但孤岛负荷(与电网断开)没有这种余裕。电网还提供我们习以为常的东西,比如惯量、故障电流、稳定电压和黑启动。孤岛必须自己提供所有这些——电力系统从业者知道这有多难。
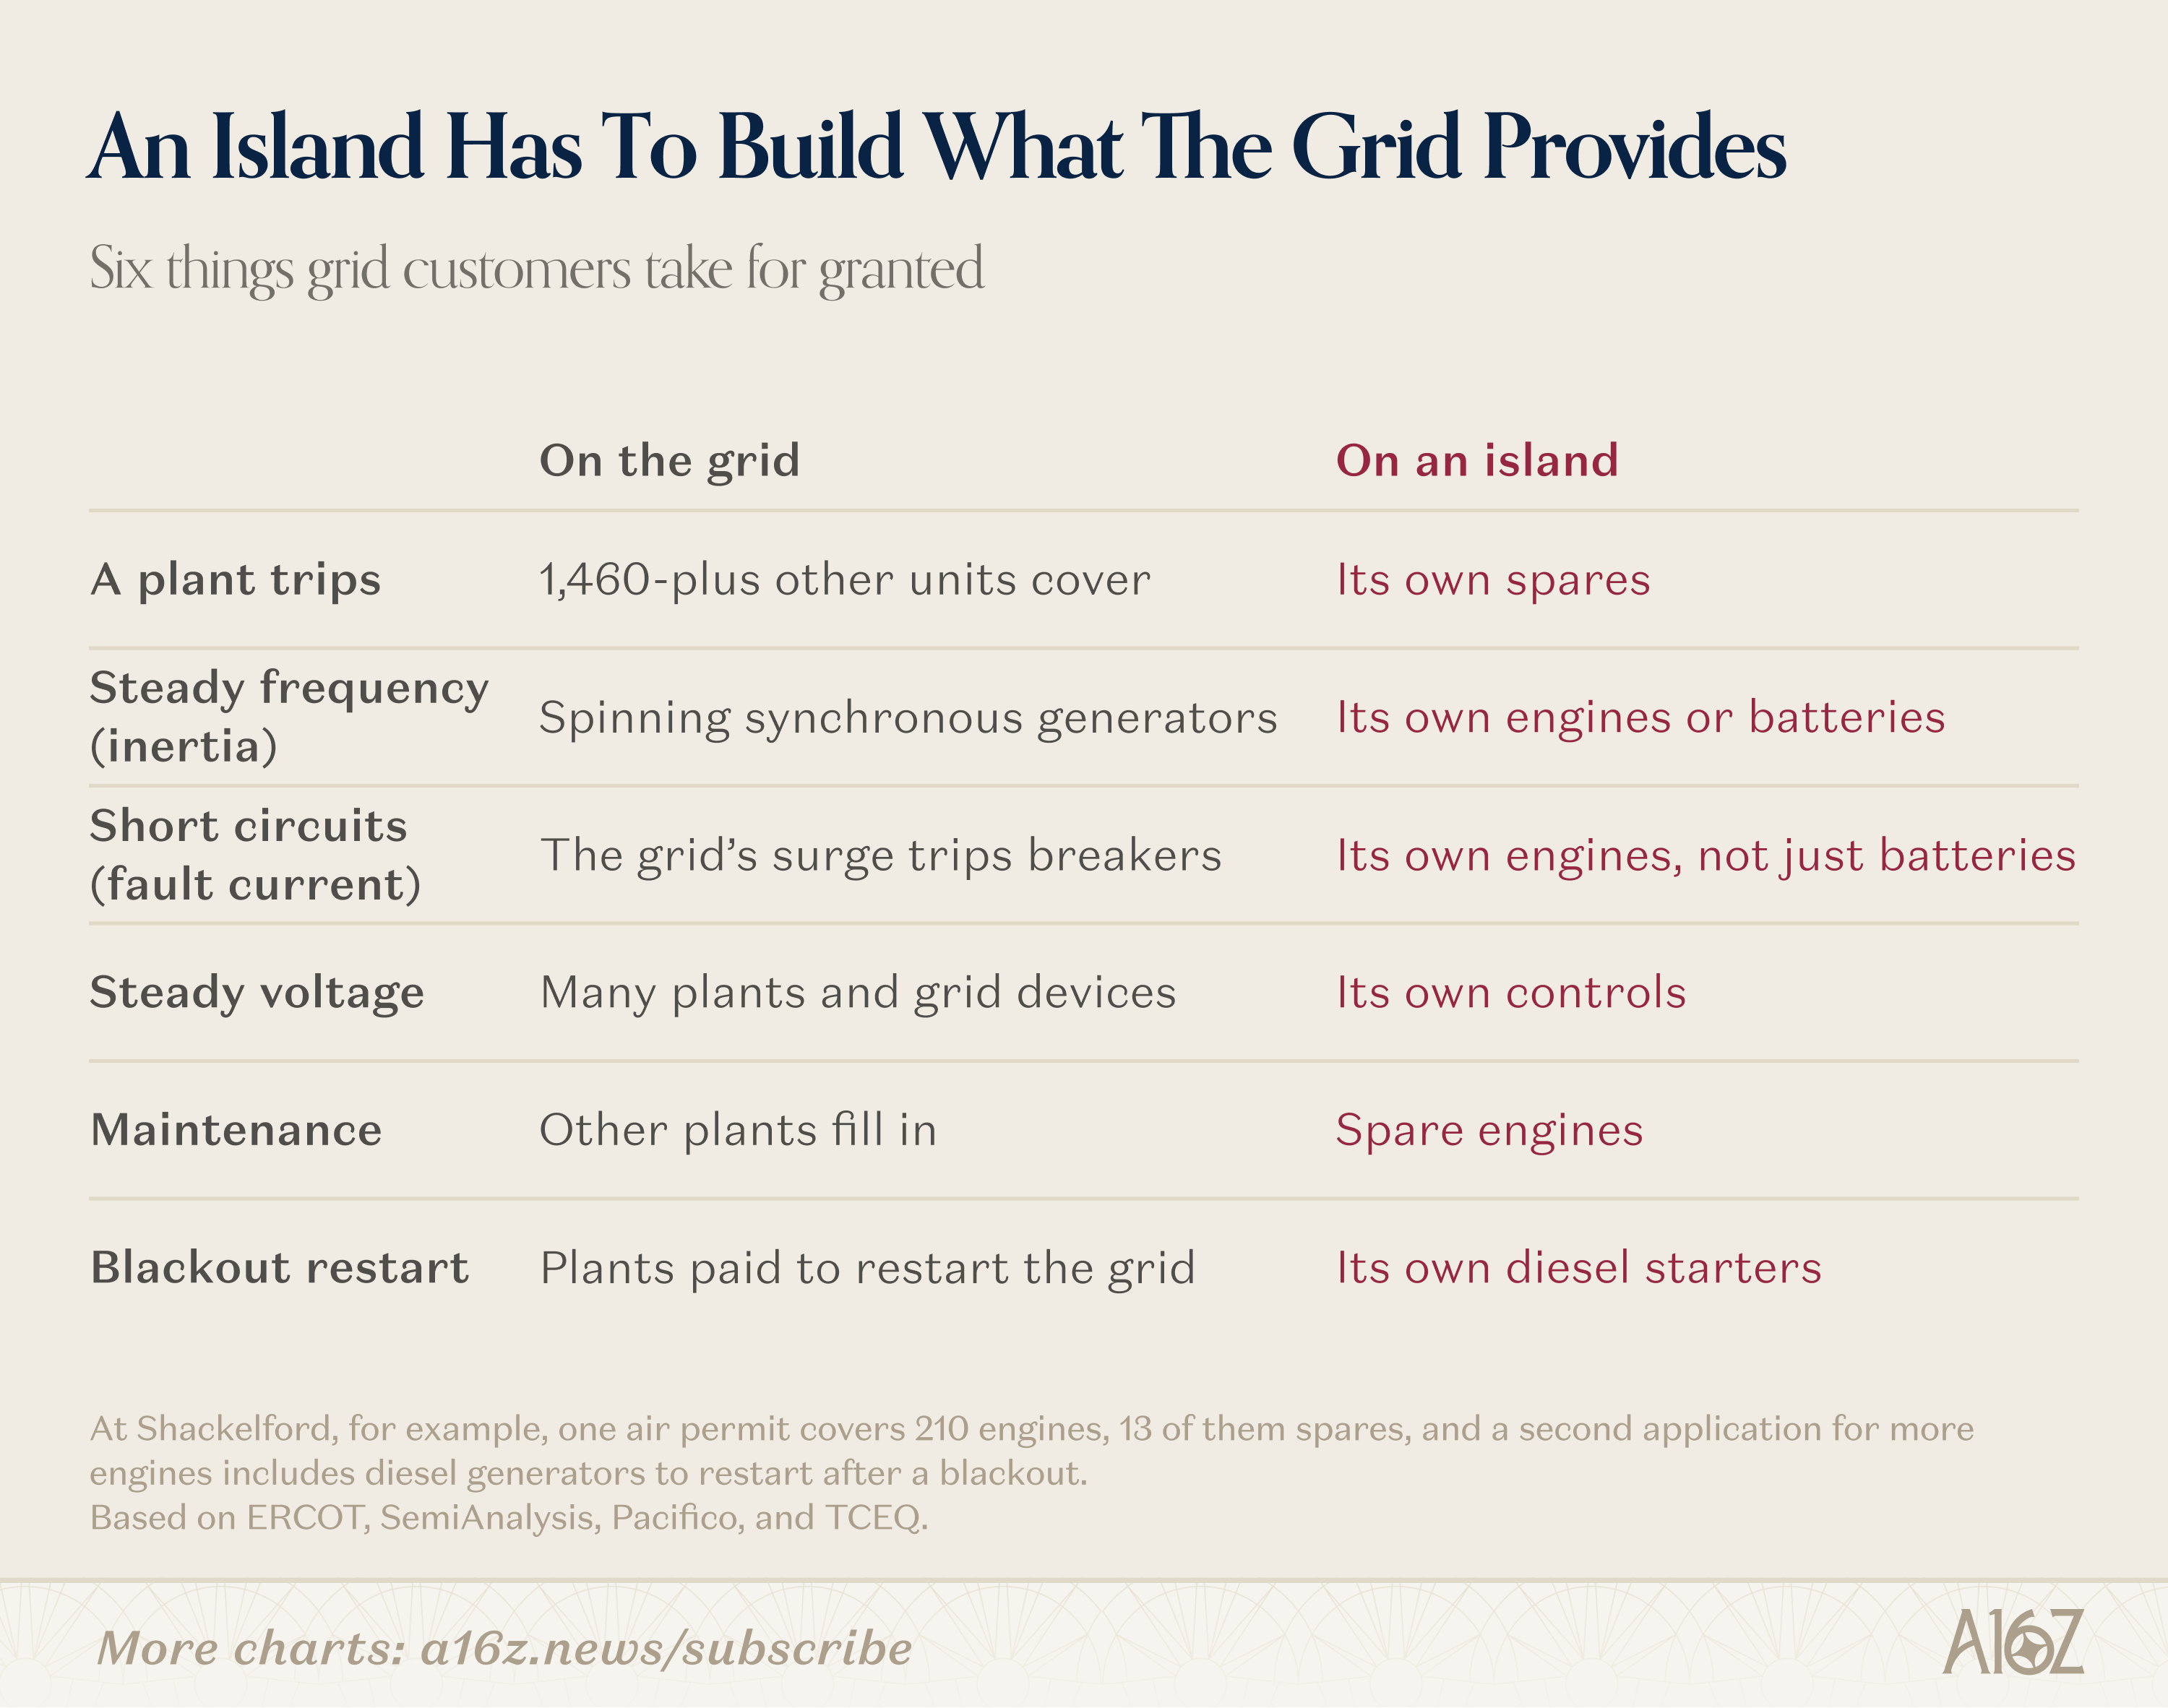
AI 负载让这件事更难。在 xAI 的首个孟菲斯站点,每秒数次 10 到 20 MW 的功率波动磨损了涡轮机轴,直到 xAI 增加了 150 MW 的特斯拉 Megapack。ERCOT 这种规模的电网会稀释这样的波动,但在自备电厂,涡轮机确实能感受到。随着机架级功率密度增长、波动更加剧烈,预计会有更多电池和其他储能。
然后是站点的燃料供应。冬季风暴 Uri的教训是,燃气电厂可能一起失效。而且由于它们往往现场储存的燃料很少(NERC 称天然气为“准时制”燃料),备用涡轮机并不总能帮上忙。有时管道甚至还不存在。太阳能用太阳和天气来替代这种燃料风险,而在吉瓦级规模下,你需要大量电池。要让一个 1 GW 园区撑过一个 14 小时的冬夜,需要从电池获取 14 GWh,约为截至 6 月 ERCOT 电网全部电池储量的二分之一。对于追求 100% 正常运行时间的孤岛来说,覆盖阴雨一周或又一次 Uri 这样的罕见事件会变得非常昂贵。
无论使用何种燃料,你都希望孤岛能以可预测的方式优雅失效,且没有单点故障。即便是可靠性几乎最高的核电,运行时间也只有约92%,主要因为每个反应堆都要停机数周换料。在这种情况下,冗余实际上意味着再建一整座电厂。因此,表后方案倾向于模块化,比如计划在 Shackelford 建设的500 多台约 4 MW 的燃气发动机,尽管数百台发动机维护起来可能很麻烦。
对于一座孤岛而言,实现完全的可靠性非常、非常困难,但一些实验室和超大规模云厂商已经表明,当被迫在可靠性和速度之间做选择时,他们会选择速度。Meta 已经转向使用没有备用发电机的帐篷,而 SemiAnalysis 发现买家越来越愿意接受停电,一些孤岛设计的目标可用性低至 99%,即每年约 88 小时的停机时间。鉴于GPU 时间如此昂贵,这仍然胜过数年的等待,因此对许多买家来说,即使过程混乱,临时孤岛也是合理的选择。
将多座电厂和园区连接在一起的“私有电网”可以重新获得孤立孤岛所放弃的许多好处,至少在理论上是这样。但如今,德克萨斯州和大多数州一样,只允许在严格限制范围内自建电力:
自供电:如果你只为自己、你的员工或你的租户供电,且没有人转售电力,你就不算公用事业公司。
运营自用网络:你也可以依靠共址发电运行,将盈余电力出售给电网,并在电力不足时从电网取电。这就是 Armstrong County 园区的模式,也是西德克萨斯园区在并网后的模式。
卡托研究所的消费者监管电力提案将允许私营公用事业公司通过自己的网络服务多个客户,从而放宽这些限制。这并非全新的想法;犹他州的SB 132 允许 100 兆瓦或以上的负荷签订完全离网系统的合同。德克萨斯州目前不允许这样的网络服务多个客户,但如果电力需求仍然无法满足,我预计更宽松的州将以这种“狂野西部”式的公用事业结构赢得更大份额的建设。(不过,你也可能面临公用事业“死亡螺旋”的风险,电网的固定成本将落在越来越少的客户身上。)
另一面是公用事业公司自己建设孤岛。在 ERCOT 之外,El Paso Electric 计划在 Meta 的新园区旁安装来自 ERock 的 813 台小型燃气发电机(总计 366 兆瓦),并由 Meta 出资,作为孤岛运行长达五年。这是一个选项,因为与 ERCOT 内的输配电公用事业公司不同,它仍然拥有发电厂。孤岛期结束后,它将把电厂接入其电网,并可能寻求将成本分摊给所有客户,尽管在 9 月,行政法官建议只有在这些客户受到保护的情况下才予以批准。
任何以燃料为动力的设备还需要与其运行方式相匹配的空气许可证,因此仅获准用于紧急情况的柴油发电机不能一直运行。乐观情况下,如果一切顺利,许可证可以很快获批。但有时并非如此。在德克萨斯州,目前的冻结令在审计完成之前阻止了数据中心的许可证发放。
我们还应该问,表后“桥接”天然气究竟在桥接什么。xAI 在孟菲斯的前两个数据中心以不同方式回答了这个问题。第一个数据中心在电网接入之前,利用现有天然气主干管运行临时涡轮机,随后开始拆除它们。在此过程中,它在未取得空气许可的情况下运行了数十台。对于第二个数据中心,xAI 将电厂建在州界对面的密西西比州 Southaven,但 7 月的一项命令要求全部 69 台涡轮机在 2027 年中期前退役,取而代之的是一座永久性 1.2 GW 电厂。一座桥通向电网,另一座通向 xAI 自有的电厂。
然而在 8 月,联邦田纳西河谷管理局(TVA)同意也直接为该数据中心供电。看来想远离电网还真不容易!
灵活性可以换来什么
一个能够自行维持运行的园区,对电网来说也可能更容易接纳,甚至更受欢迎。它是一个大型付费客户,其需求可以在电力紧张时“灵活”调整,无论是削减用电量还是输出富余电力。xAI 正是借此获得了其第二个孟菲斯站点的电网供电批准。使其灵活性承诺可信的,是它能够依靠自有电力承载全部负荷达四小时,以及孟菲斯 Light、Gas and Water 首席执行官所称的“全球最大的并网电池系统”。
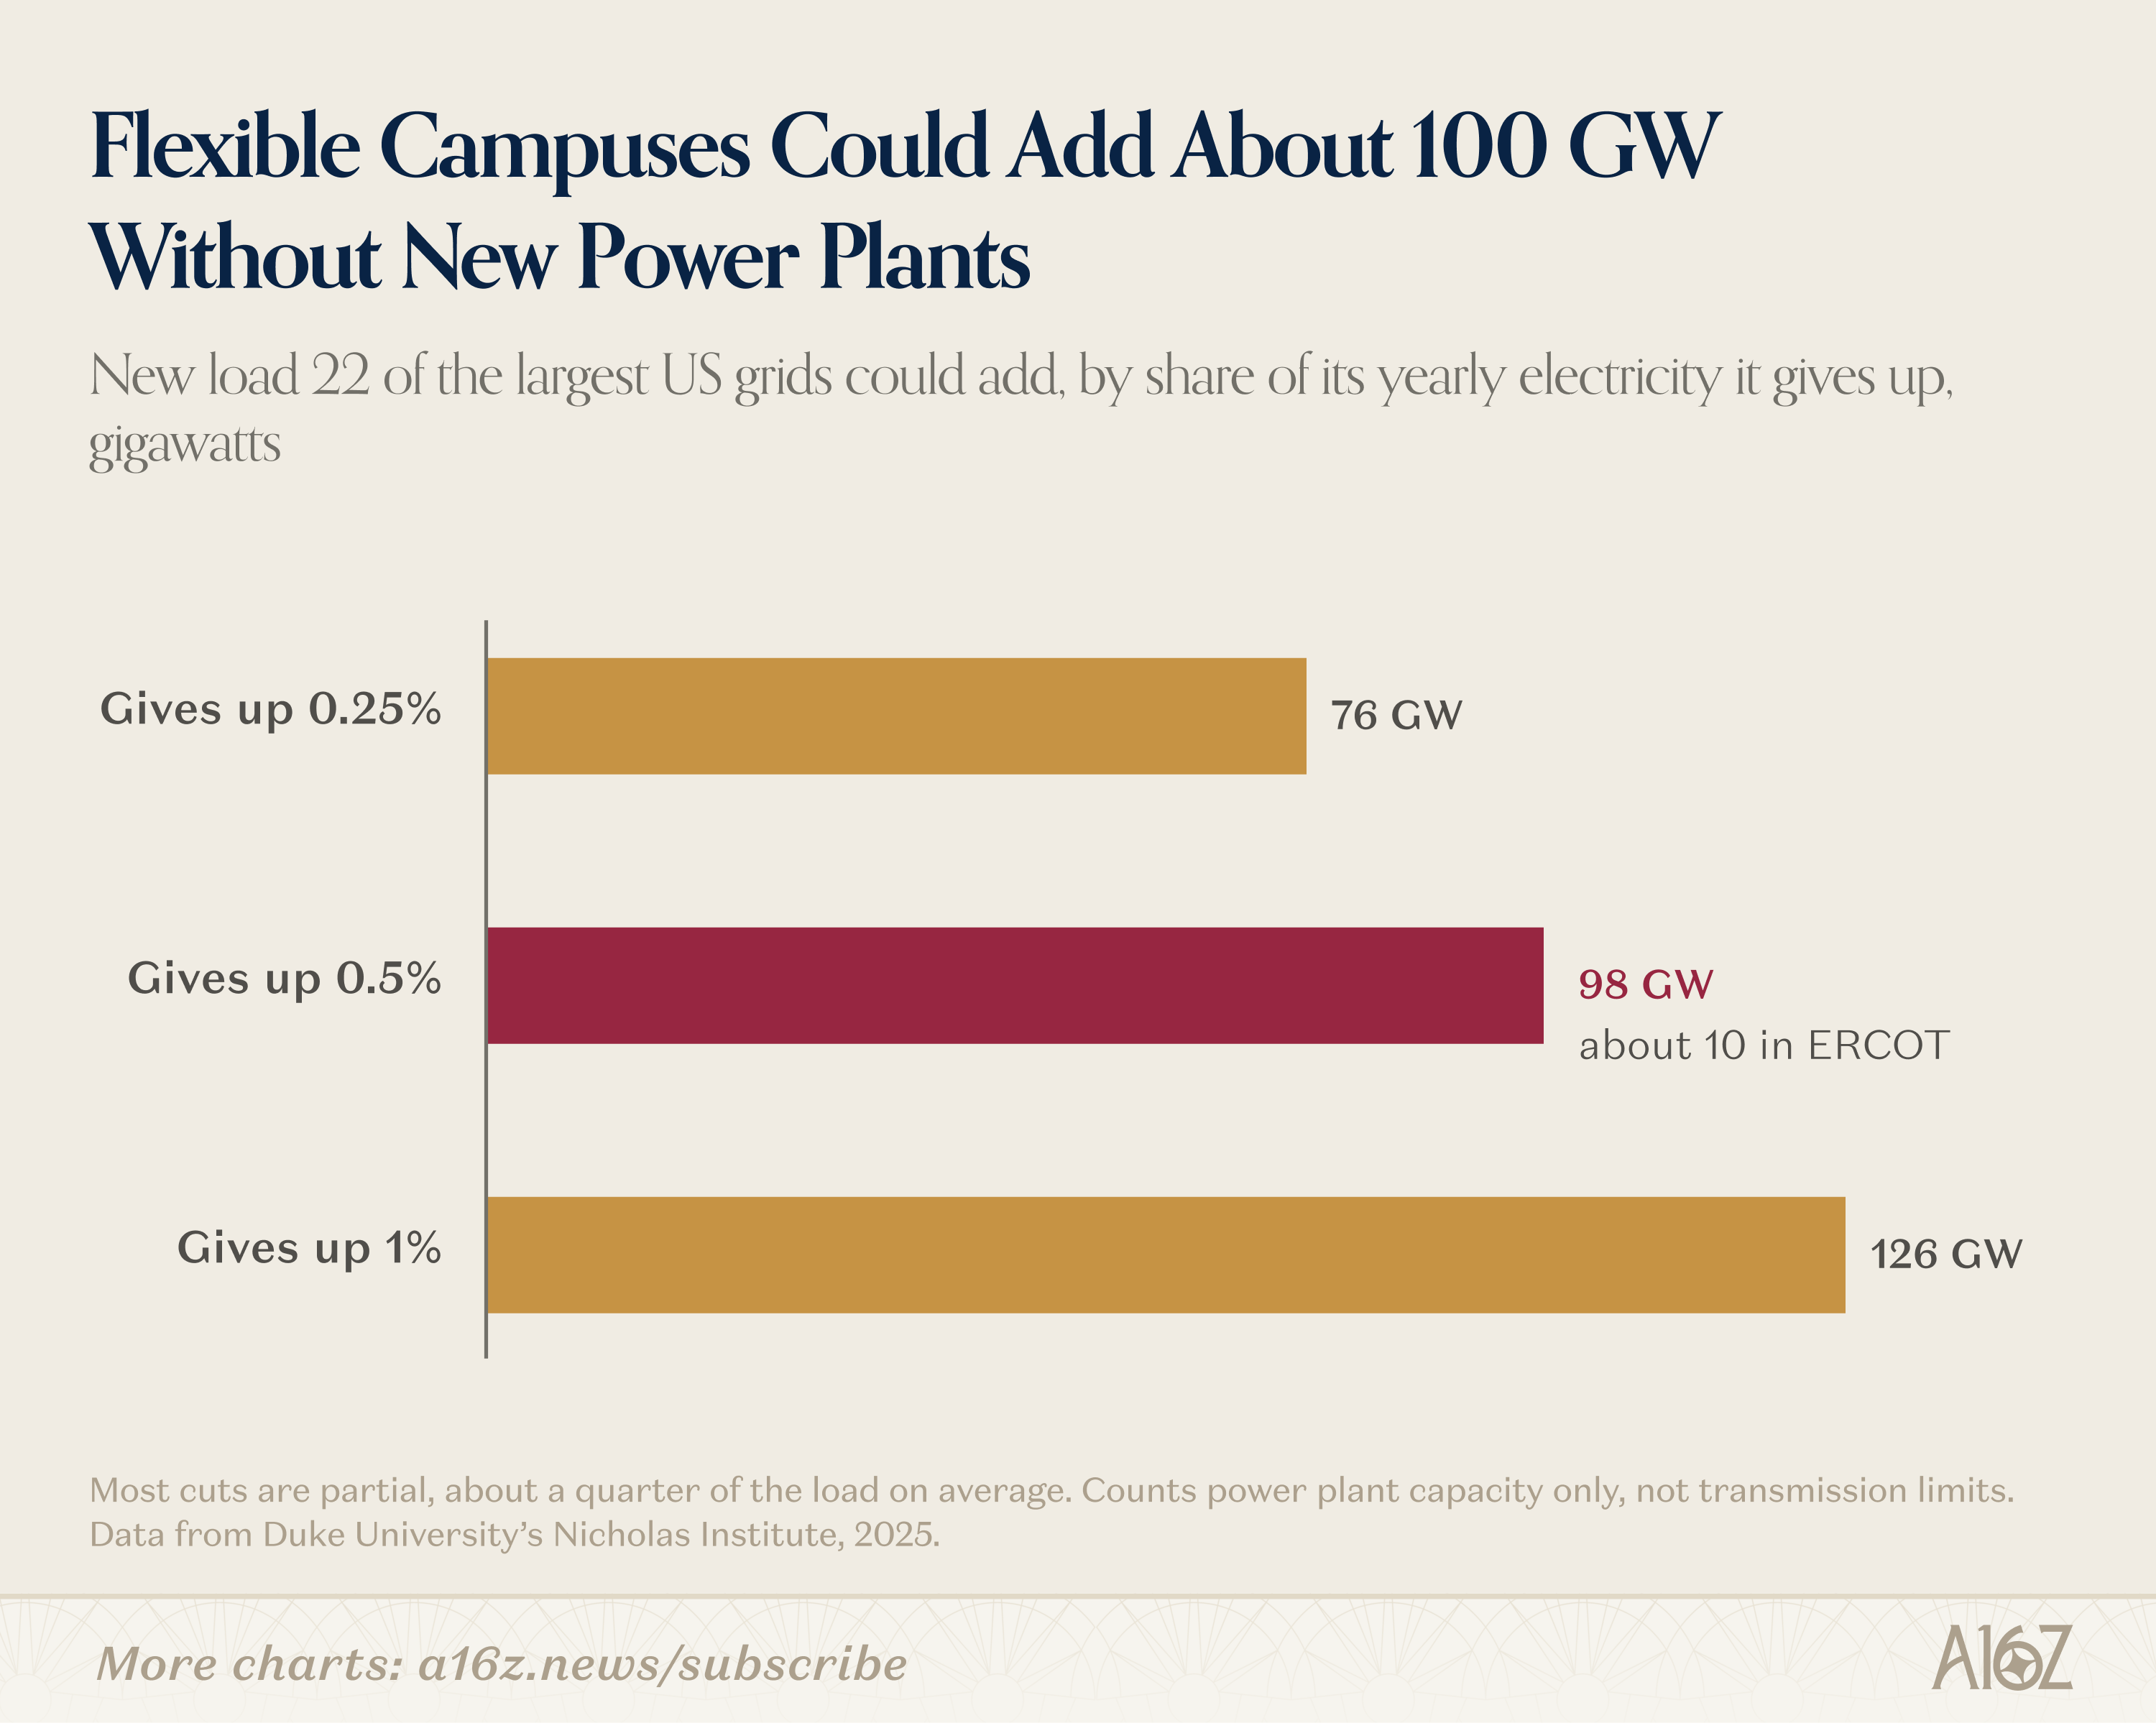
电池只是实现灵活性的一种方式。园区还可以将计算任务转移到其他时段或其他数据中心,或切换到自有发电机。那么灵活性可以腾出多大空间?杜克大学的 Tyler Norris 及其同事估计,在不考虑输电限制的情况下,如果新增负荷愿意放弃其年度电网用电量的 0.5%,ERCOT 可以在不新增发电的情况下增加约 10 GW 的新负荷。由于平均削减持续时间约为两小时,这也恰好适合用电池来应对。在此基础上,Camus、encoord 和普林斯顿大学对 PJM(美国最大电力市场)的一项研究发现,每新增 1 GW 数据中心负荷,若使其中 20% 的负荷具备灵活性,每年可为其他客户节省 7800 万美元,而其余 80% 自带容量则可使他们的账单再减少 3.26 亿美元。
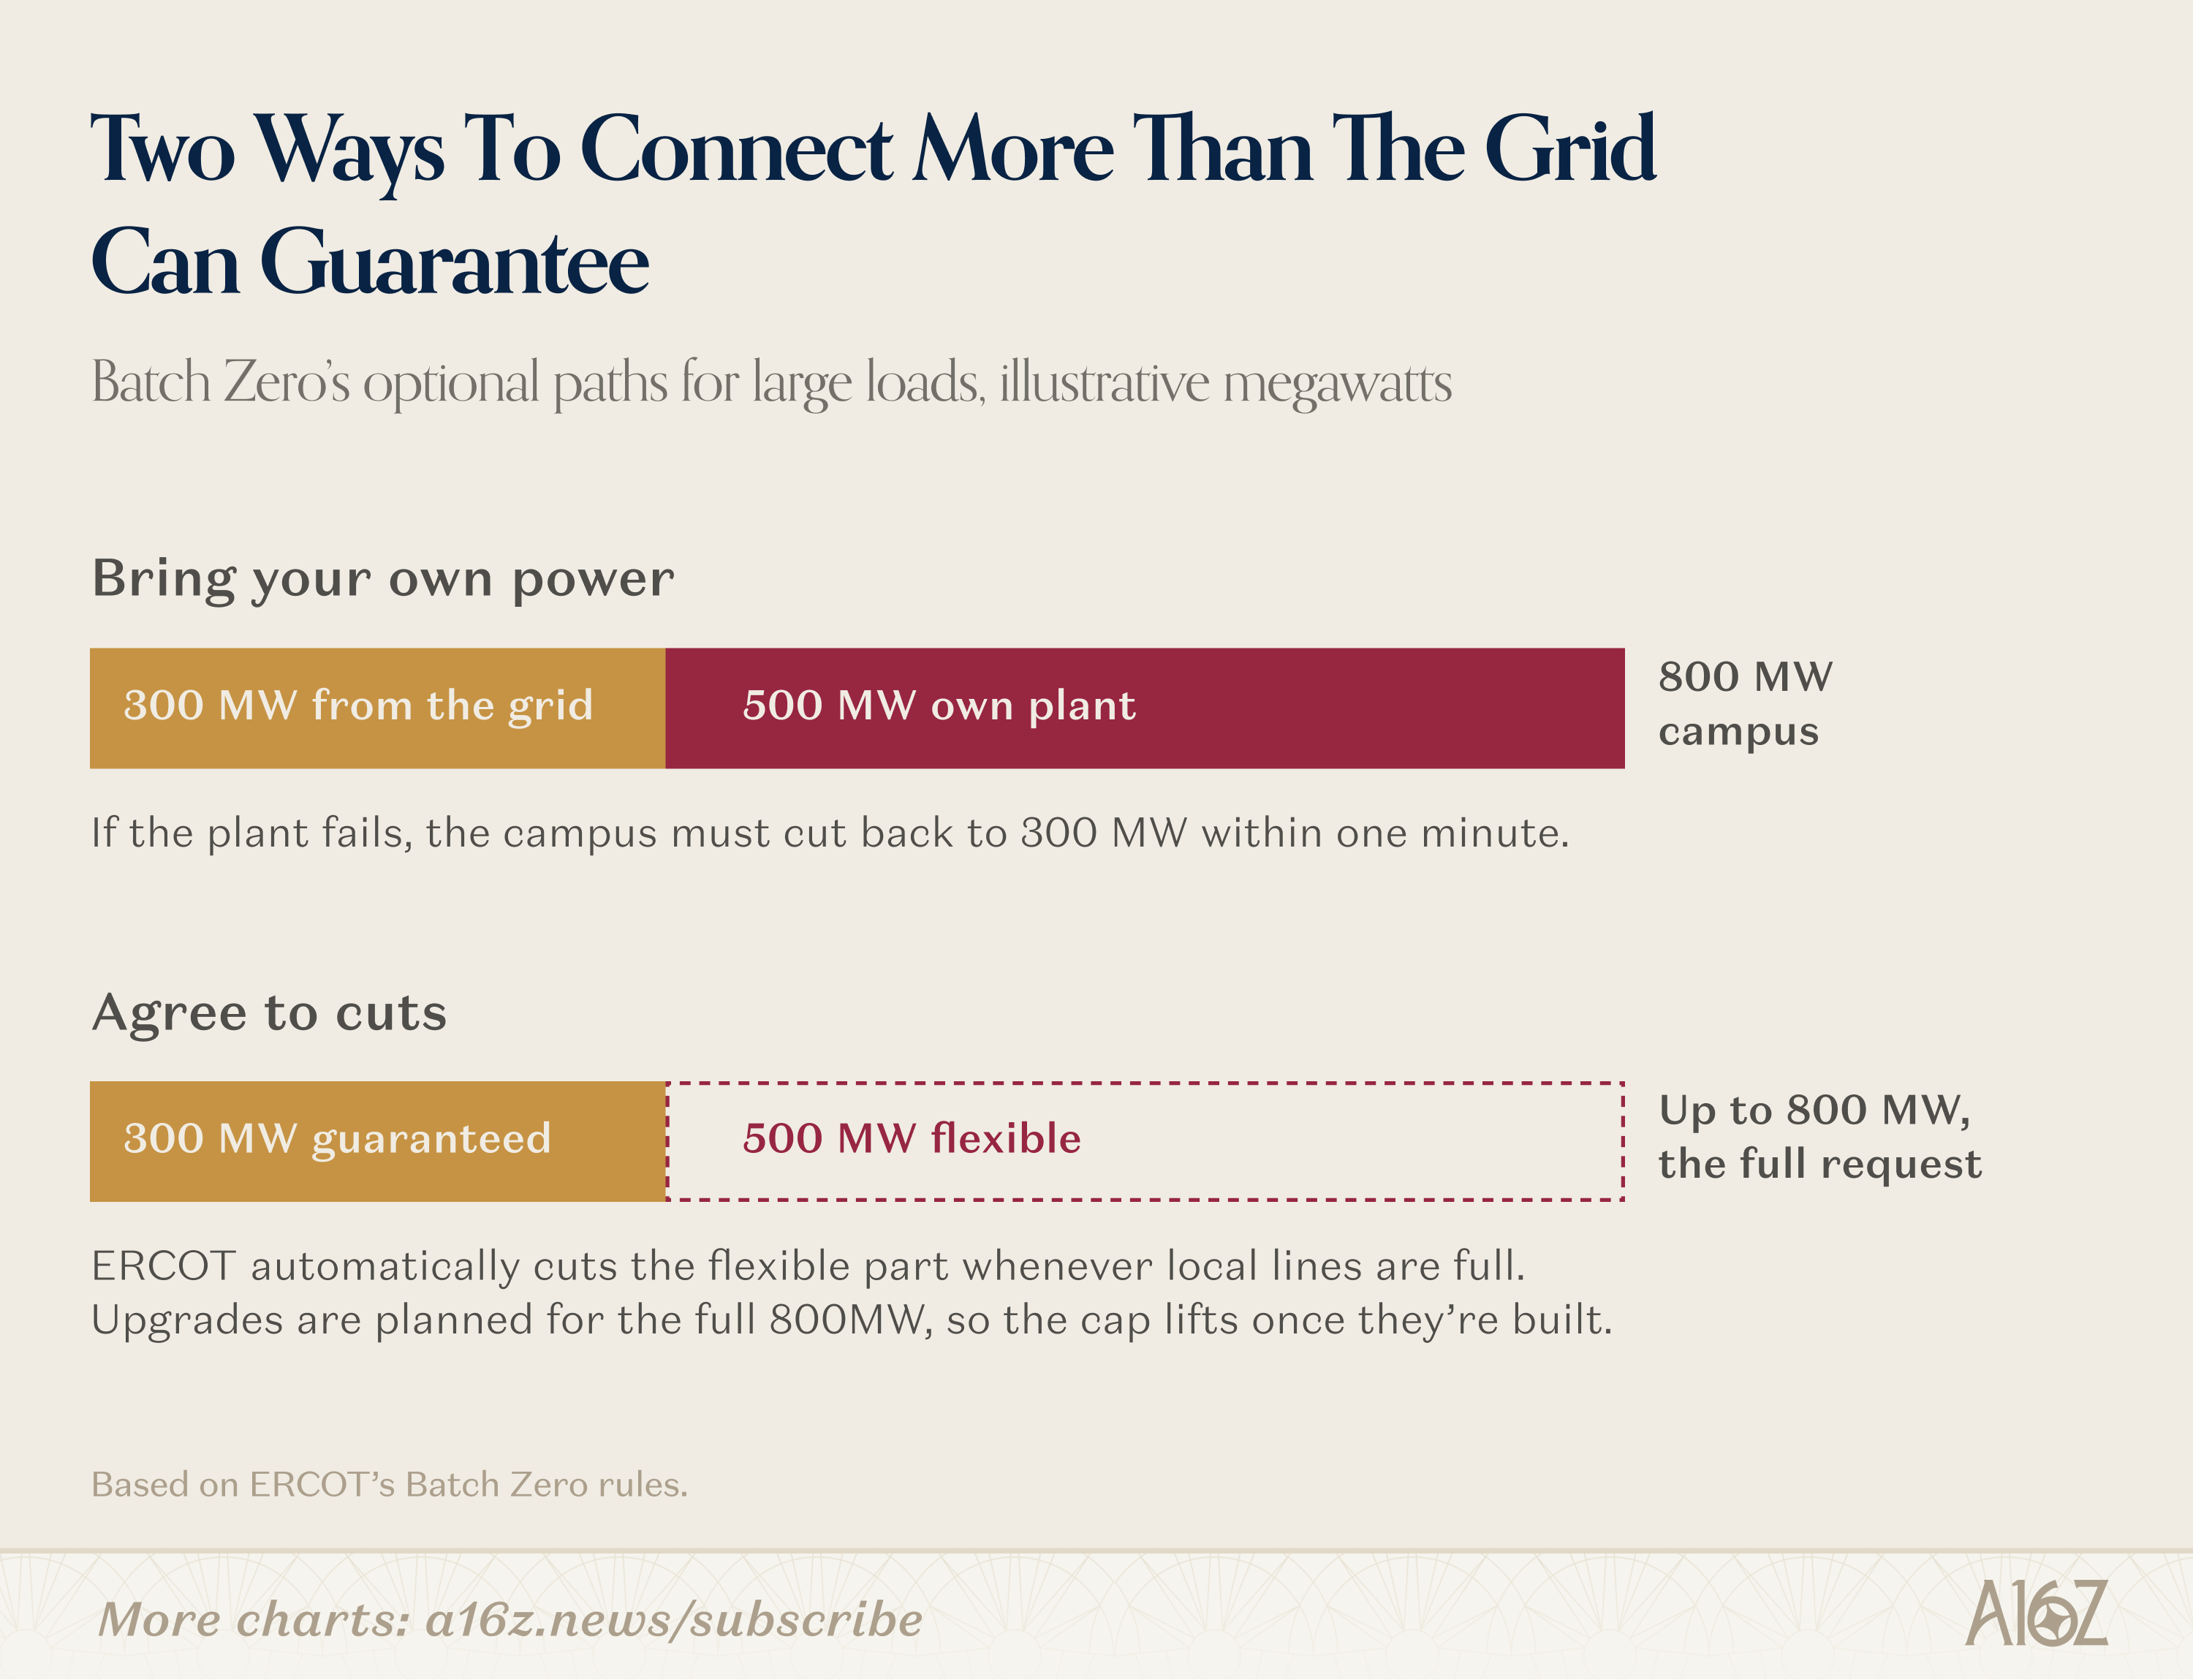
要让灵活性有价值,重要的是它在运营商需要时始终可用。在得克萨斯州,发电机已在连接并管理机制下以这种方式运作。简而言之,它们可以提前接入,只要 ERCOT 能在线路拥堵时将其削减。发电机可以接受这一点,因为最坏情况也不过是一段时间内少卖些电,但对于已向客户承诺正常运行时间的数据中心来说,这更具挑战性。一些负荷,比如比特币矿工,还是做出了这种取舍。Batch Zero 为此为大型负荷提供了两条可选路径:
自带电力:园区可以将自有电厂计入其规模,只要电厂故障时能在一分钟内削减负荷。到目前为止,已有 11 个 Batch Zero 项目选择了这条路径。
同意削减:园区可以按其申请的全额取电,但线路满载时,ERCOT 可以自动削减其超出保证份额的任何部分。
园区也可以付费给邻居,让他们削减用电负荷。在 PJM,Google 正在资助 Voltus,在一个区域内聚合最多 100 MW 的电池、恒温器和其他灵活设备。但 PJM 只计算它相信该资源池能够交付的部分,而且这是一项容量协议,帮助整个电网在峰值时应对,而不是解决任何一条具体拥堵线路的方案。这在得克萨斯州更难推销,因为那是一个仅能量市场,输电是主要瓶颈。得州还禁止共址园区因类似服务获得报酬,因为根据SB 6,当 ERCOT 通知时它们必须断电。
即便如此,得州在分布式资源方面一直走在前列。一个Base Power 资源池,与合作社 GVEC 共同运营,首次尝试就通过了 ERCOT 的试点测试,可直接向批发市场售电,目前正扩展到 50 MW。这些试点很重要;规划者需要这类证明,才会围绕这些资源池进行设计。但一旦获得信任,分布式资源可以迅速增加容量,而无需等待昂贵的新“调峰”电厂、线路、变电站或漫长的并网流程。
其他硬件也能帮上忙。与传统的钢制设备不同,固态变压器使用半导体开关,因此软件可以测量并引导流经它的电力。再加上诸如重导线(用更高容量导线重新架设线路)和动态线路额定值(按实际天气而非最坏情况评定线路容量)等网络升级,这种更高的可见性和控制力可以从纳税人已经出资建设的线路中榨取更多容量。这也是我们投资 Heron Power 的重要原因,该公司将在得州西部与 RWE 合作的电池站点安装其固态变压器。
问题在于,这些工具大多帮助运营商维持日常运行,但规划者在确定升级规模时并不总是把它们计算在内。不过,物理学上并没有什么强制要求如此。9 月Piq Energy 的一项研究利用 Base Power 关于潜在资源池的数据发现,约 80 MW 的家庭电池,如果战略性地选址以缓解输电约束,可以解决沃斯堡附近一个假设的新建 100 MW 数据中心所引发的所有过载问题。
Batch Zero 目前还没有考虑这类情况。它仍然按照灵活园区的全部计划负荷来规划升级,因为这条路径是通往稳固服务的桥梁,而且没有选项可以永久保持灵活性以换取更小的升级。规划者其实可以通过计入灵活性和其他缓解相同瓶颈的资源来缩小升级规模,前提是这些资源能够实时计量并可靠运行。
所有这些都通过更充分地利用现有设施来节省时间和金钱,但无论灵活性多大,都无法让电网免于为即将到来的所有需求建设更多发电和线路。
迈向数百吉瓦
现场发电和灵活性将决定接下来几个园区如何通电,但与我交谈的实验室和超大规模企业最担心的是规模。他们的电力团队往往分成两组:一组为未来几年挑选站点和设备,另一组则研究如何在 2030 年后接入数百吉瓦的额外容量。
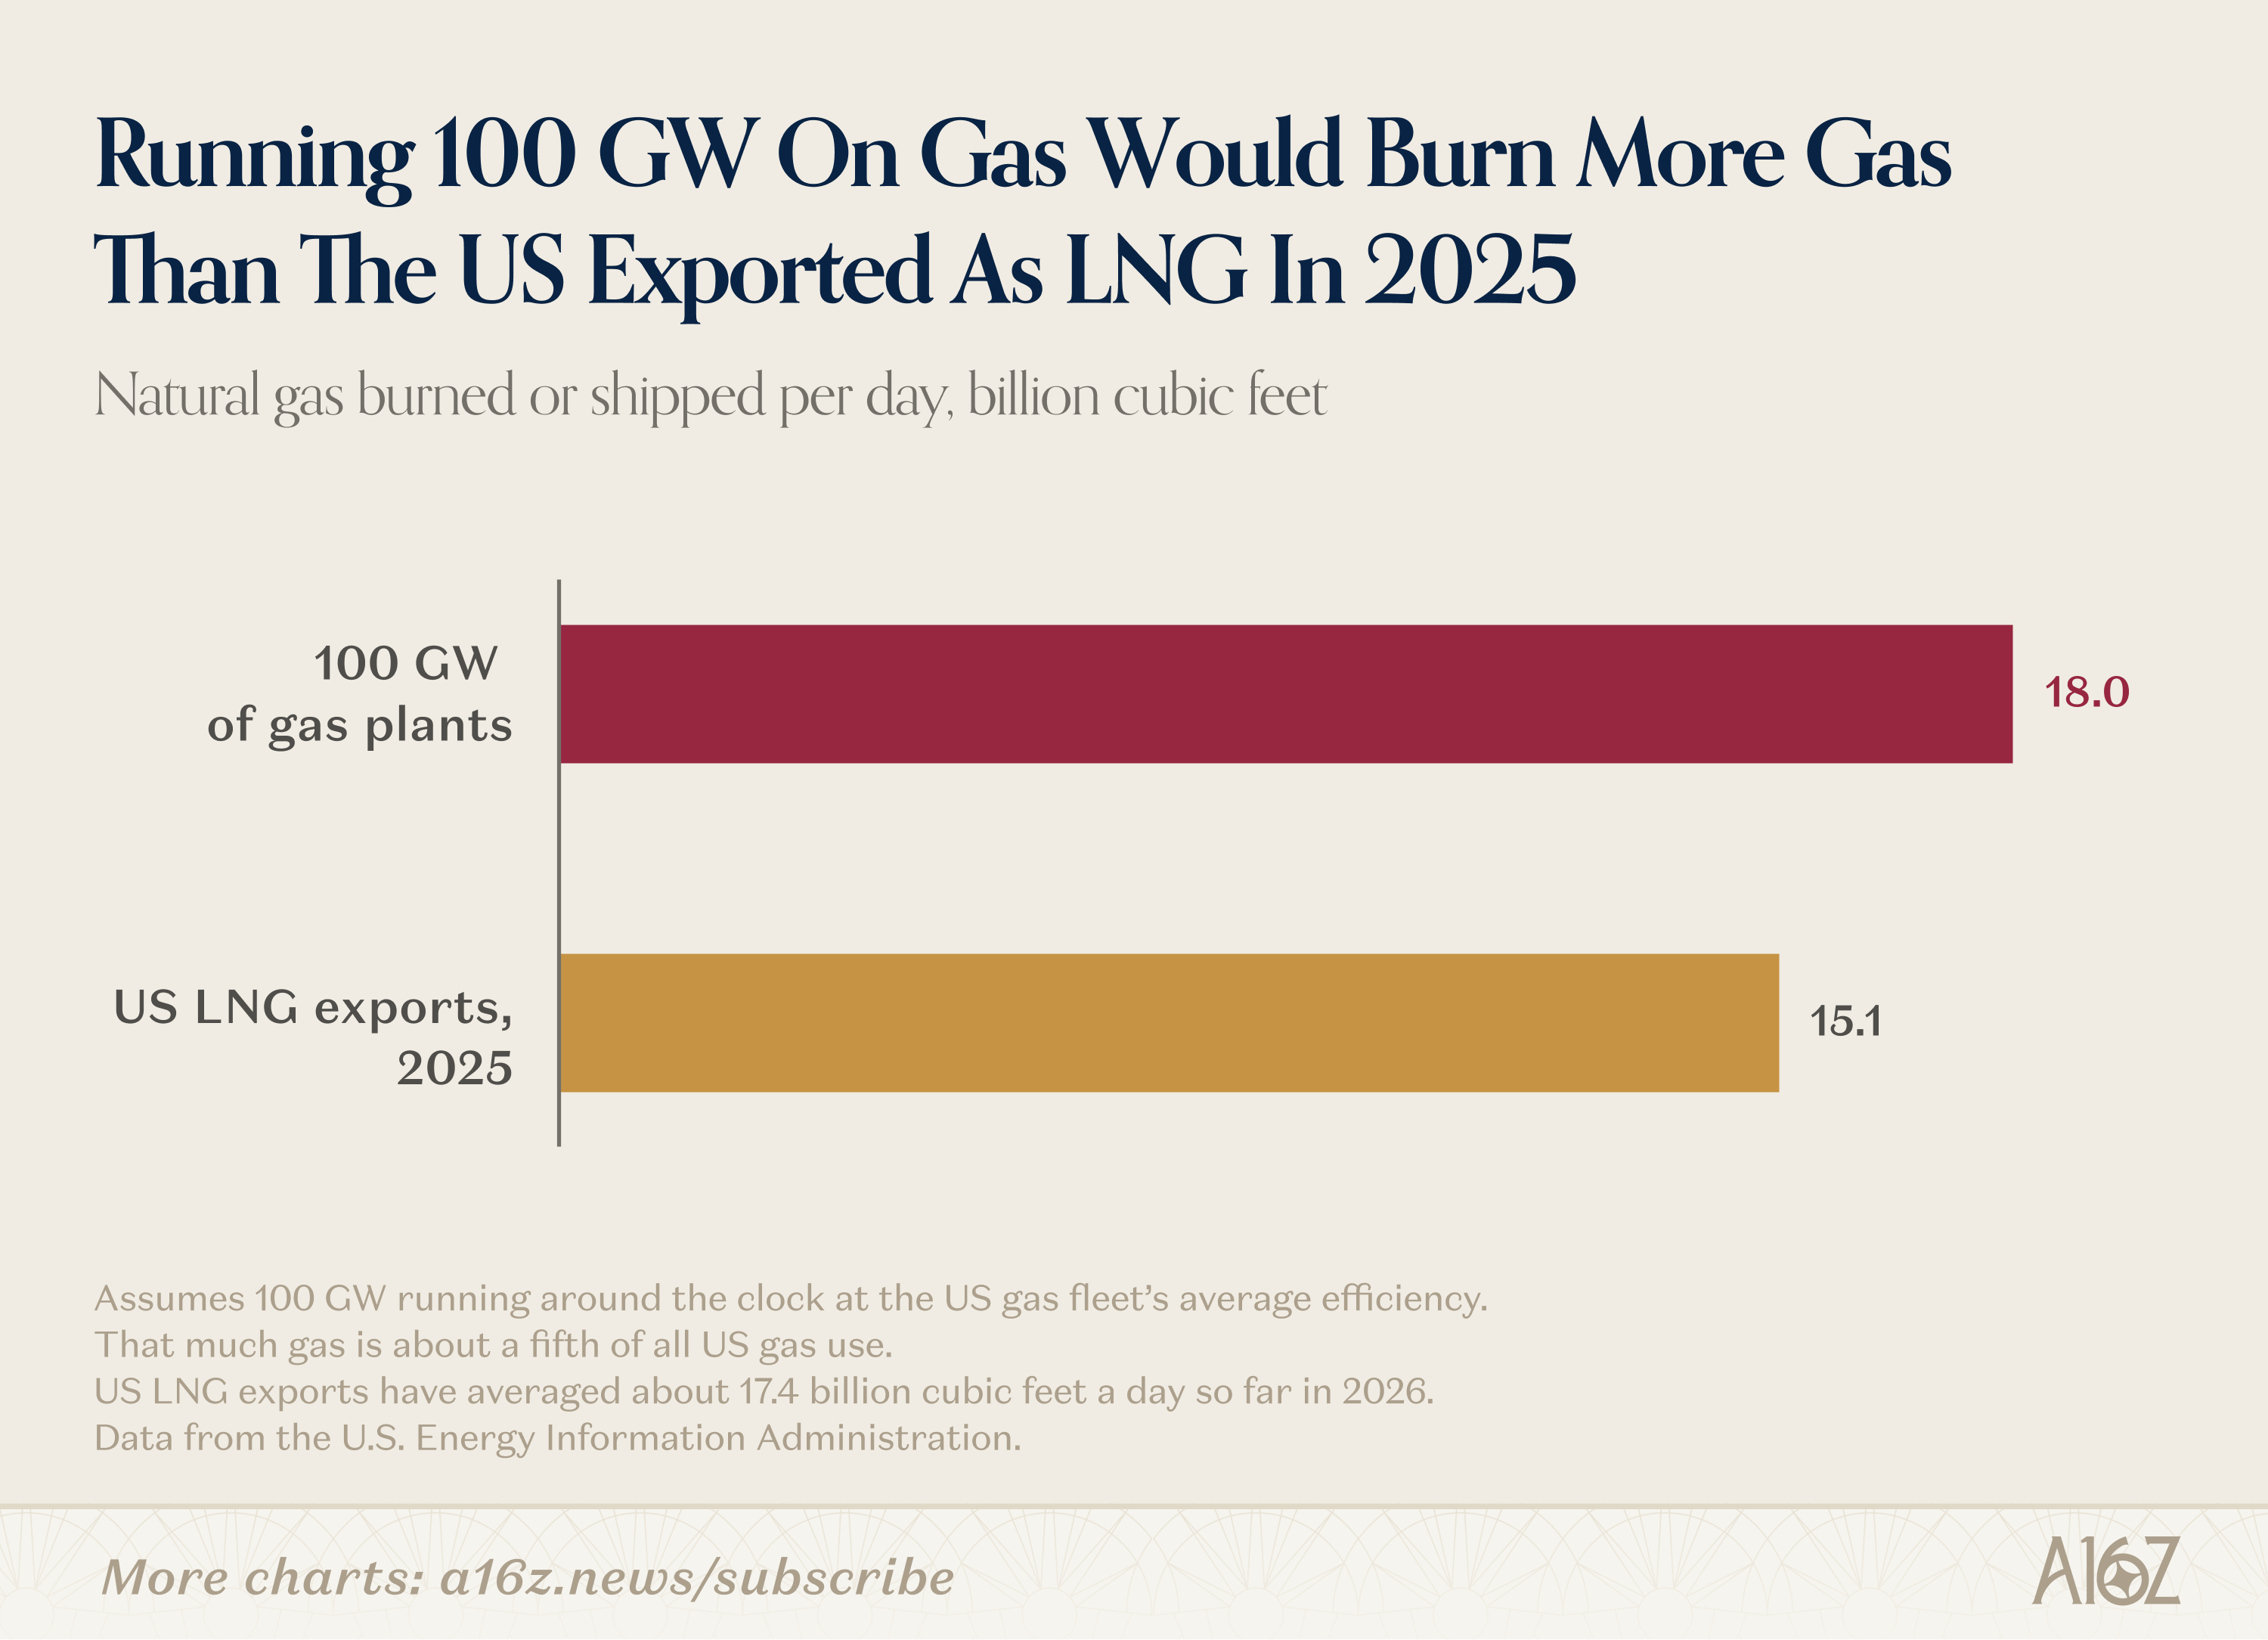
这数字可真不小!假设全年运行100 GW,那就是876 TWh,约占该国2025年用电量的五分之一。以下是电力开发商告诉能源信息管理局(EIA)他们计划在2026年于整个电网新增的装机容量。
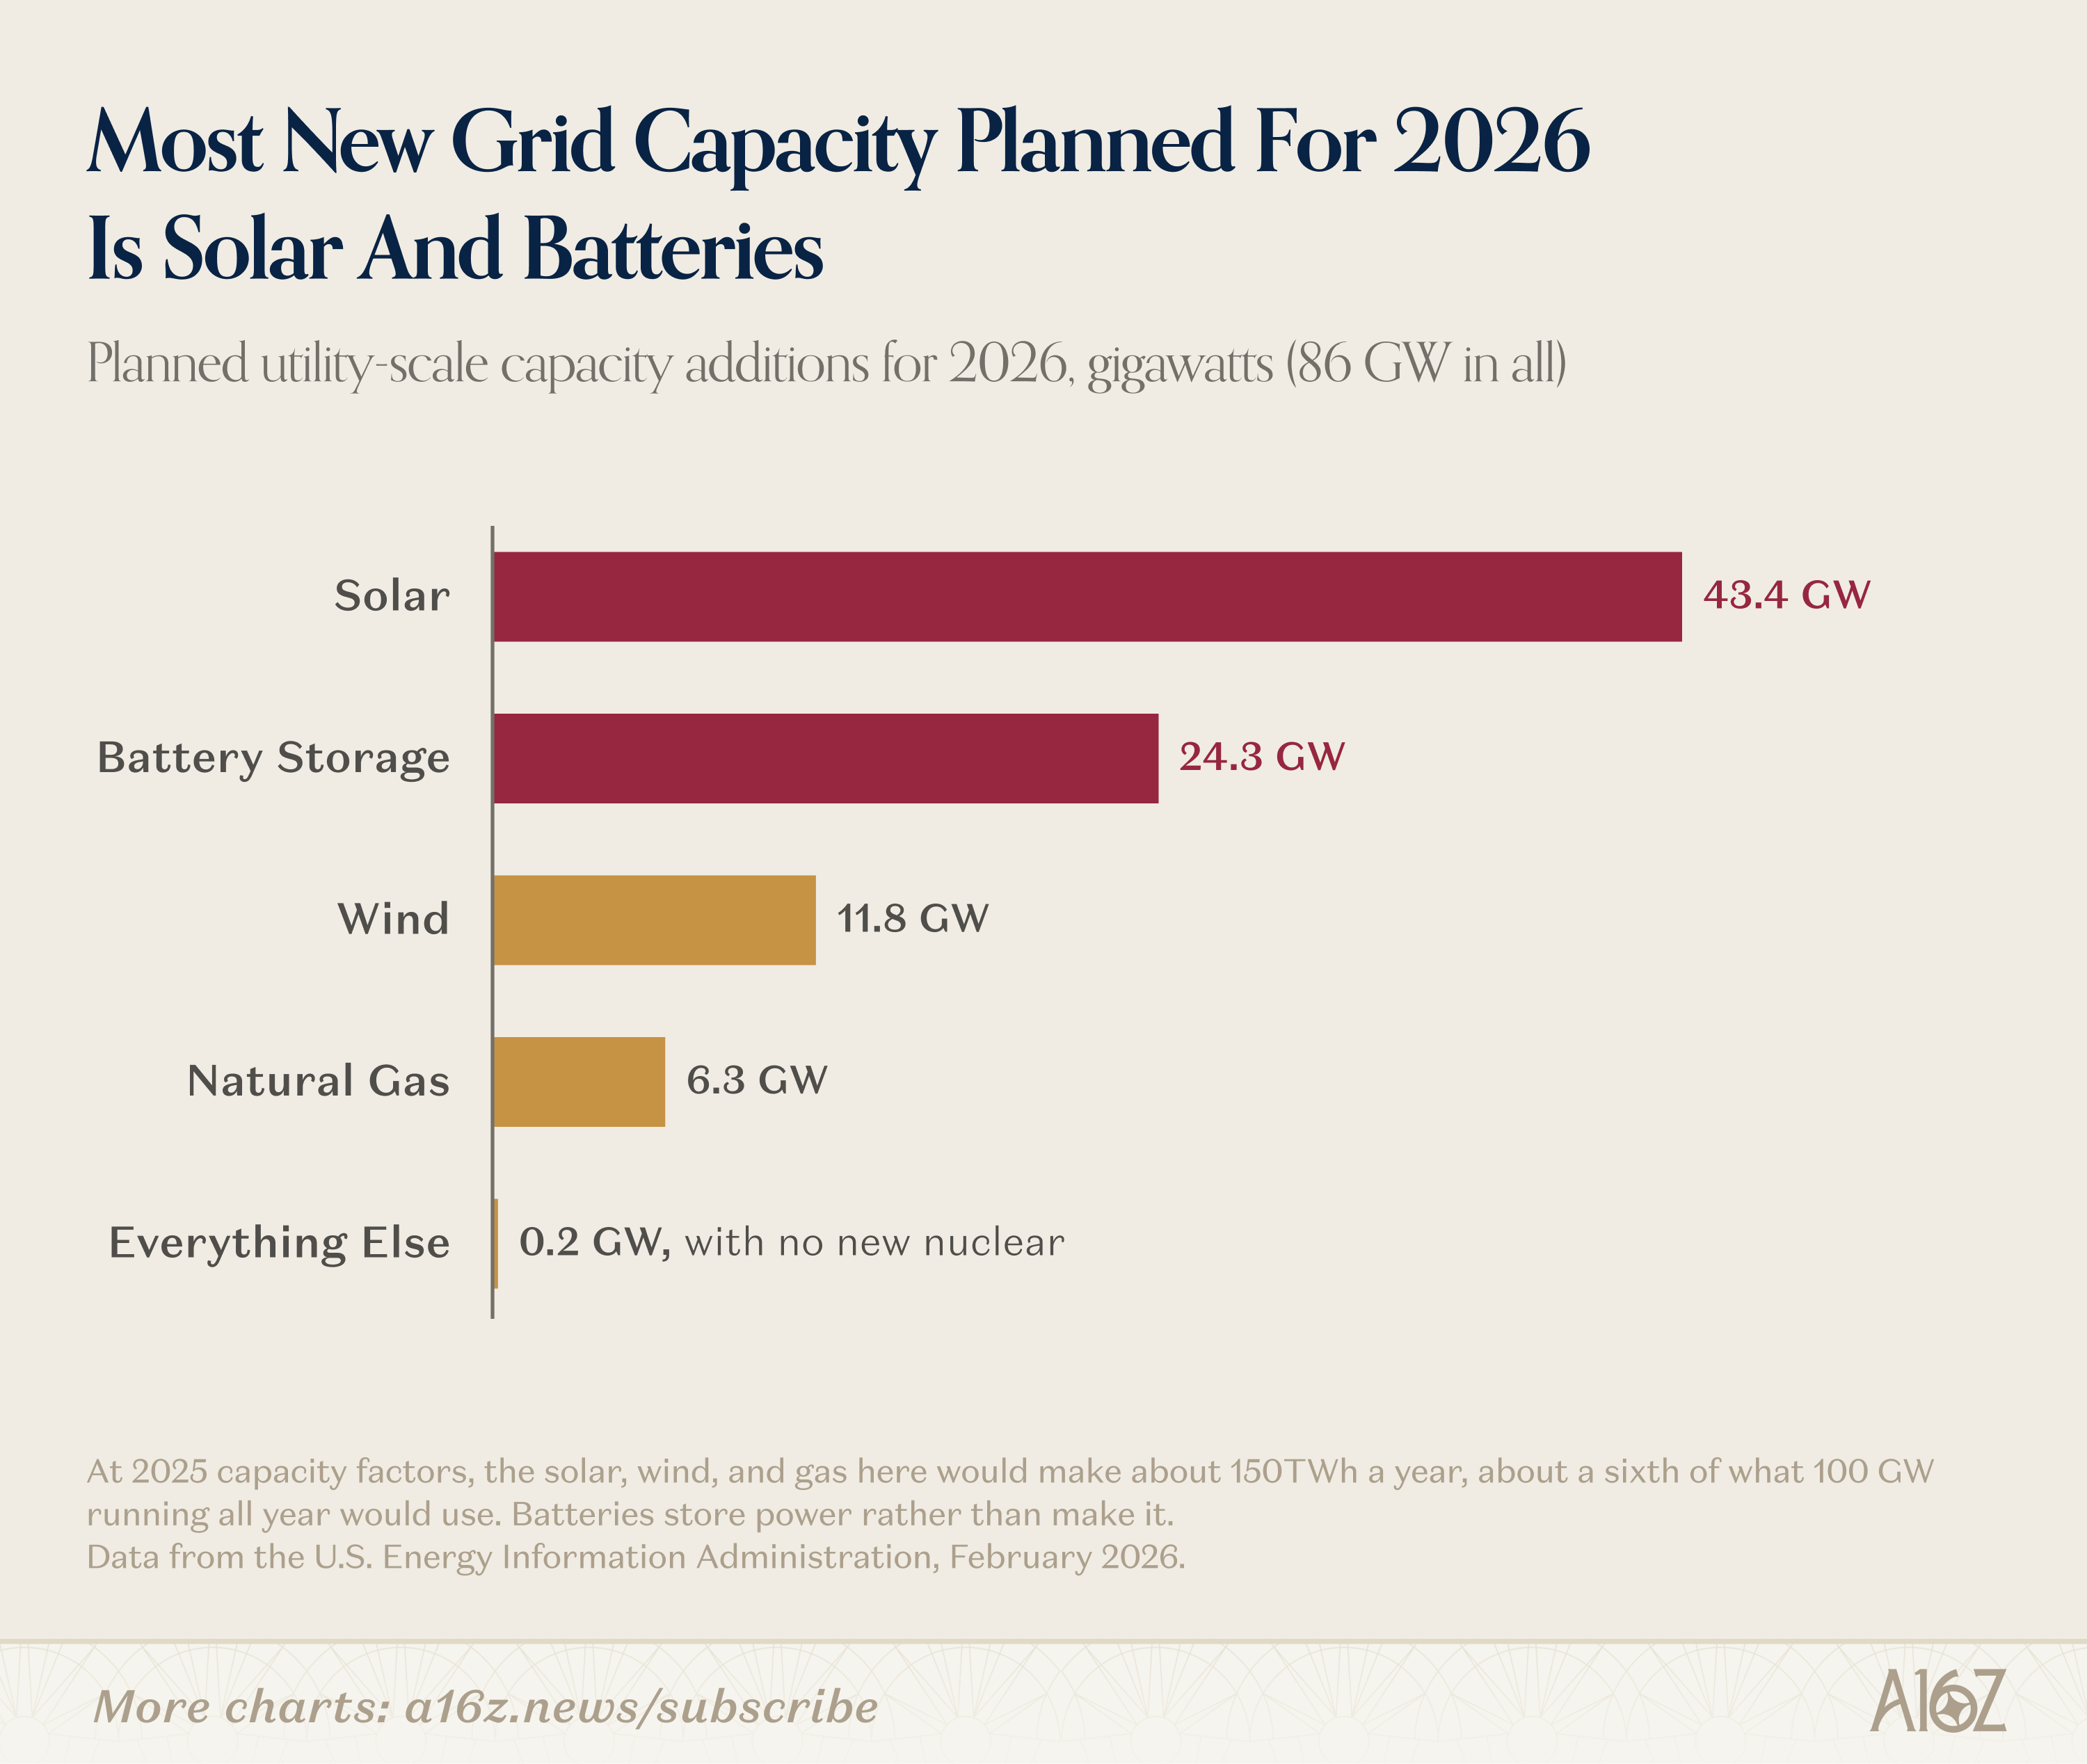
每一种来源都有帮助,而且其中很大一部分本来就要流向得克萨斯。但按去年的平均容量系数(电厂实际发电量与其最大发电量之比)计算,计划中的太阳能、风能和天然气电厂每年大约能发150 TWh,约为那876 TWh的六分之一。
公平地说,天然气那一根柱子很可能低估了正在建设的东西,因为EIA的调查只统计接入电网的电厂。这样一来,已经下单的75 GW现场发电设备中,很大一部分可能是这类图表会漏掉的“幽灵容量”。尽管如此,天然气仍然受欢迎,因为它通常随需随发。也正因如此,制约主要在于先拿到设备,所以买家转向了更容易找到的替代方案,比如往复式发动机和燃料电池。
话虽如此,在我看来天然气算不上完整的答案。我不是绿色和平的斗士,但让100 GW的天然气电厂以平均负荷率全天候运行,将排放该国能源相关排放的近8%。而且最容易到手的设备往往效率更低。此外,运营这样一支机组群可能会严重考验我们的天然气供应。
太阳能之所以有吸引力,是因为它已经具备实验室所追求的生产规模。问题在于,产能主要在中国。2025年全球新增了超过600 GW,但仅中国一国就生产了全球80%以上的太阳能组件和电池电芯。据我所知,中国供应商并不太介意卖给我们,至少部分原因是他们把我们的扩产视为“可爱”。然而,据报道中国曾考虑限制特定太阳能制造设备的出口。华盛顿方面也施加了压力,包括强迫劳动货物扣留、新关税,以及逐步取消风能和太阳能补贴。尽管如此,埃隆仍打算单靠自己实现美国每年200 GW的太阳能制造产能,显然是吃定了太阳能。
扩大非天然气的稳定电力要复杂得多。升级改造和重启可以从现有核电机组中榨出一点额外产能,但真正的上行空间在于新建反应堆,正如我们之前所论述的。Meta和亚马逊已经签下大单,但其中大部分容量仍只是选项和目标。到目前为止,军方一直是更强的买家,在其基地建设微型反应堆,这正是工厂预制反应堆学会更快、更便宜的方式(该怪EPC就和怪NRC一样多)。地热能也可以借助钻井(得克萨斯对此很在行)来实现可重复的电力——谷歌和Meta似乎相当感兴趣。
无论电力来源如何,最终都还是要等待变压器、开关柜等其他设备,以及所有负责安装的施工队伍。如今大型电力变压器需要两年多才能到货,而FCC已限制新的外国制造逆变器,同时还发布了8月的紧急命令,可能进一步将中国制造的设备排除在电网之外。
还得有人来架设电线。2008年,得克萨斯州监管机构下令建设CREZ线路来输送西得克萨斯的风电,然后将70亿美元的成本分摊到每一位电费缴纳者身上。如今他们正在批准更大的765千伏线路,但进展比许多人期望的要慢。其中一部分(不幸的是)只是典型的施工问题——在任何地方都既慢又贵——但除此之外还有层出不穷的额外监管障碍。如果国会能够通过,华盛顿正在成形的联邦许可协议可能有助于推动进展。
诚然,我对于我们将需要大量电力这一点,比对其具体形态更有信心。我打赌会有少数几种方案,视地理位置和灵活性而定,被反复建设。也许现场燃气和电池会支撑一个园区,直到其电网接入到位,然后作为备用保留下来,在电网紧张时灵活调节。太阳能现在在合适的地方叠加使用,而地热和反应堆则在得到验证后加入。
2030年之后,就更难说最终由谁来建设和拥有所有这些电力了。一种答案是同一家公司既建电厂又建园区,谷歌收购Intersect可能就是一个信号。另一种是像雪佛龙或威廉姆斯这样的石油和天然气公司成为更广泛的电网建设者,不难想象它们,或者像NRG和NextEra这样的“新公用事业公司”,在法律的允许下建设服务于多个园区的私有电网。
我还不知道会走向哪一边,但它们很可能都会从同样的设备制造商那里采购。这个市场巨大,却出人意料地无力满足正在拐点上的需求。有鉴于此,我认为初创公司有两条主要的切入路径:
整合:一些公司采用熟悉的硬件,在整合或商业模式上取胜,就像Base Power将家用电池作为可信的聚合资源来运营那样。
技术:另一些公司带来新的、更优越的技术,早期采用者会在供应受限的市场中冒险一试,这正是Heron Power试图用固态变压器实现的目标。
第三种卖点,粗俗地说就是“更差但更快”,在短缺时期很畅销,而且可能利润丰厚,但我会问这些利润被重新投资到了哪里,因为如果更广泛的供应赶上来了,竞争可能会变得艰难。
的确,这样的短缺对初创公司来说是机会,但理解现有企业为何不急于填补这些缺口是有帮助的。上一次对涡轮机繁荣的押注以GE Power 220亿美元的减记告终,并让GE的CEO丢了工作。初创公司必须挺过现有企业正在为之做准备的萧条期,还要在全球范围内与西门子能源、三菱动力以及印度和中国等地的各类供应商竞争。客户今天可能为速度买单,但要留住他们,需要可靠、价格有竞争力的设备和一支懂行的服务团队。
站点开发的每一步都很艰难。像 GE Vernova 这样的供应商现在仅为了预留一个制造档期就要收取不可退还的定金,让开发商陷入先有鸡还是先有蛋的困境。贷款方想要与可靠客户签订的长期合同,而客户想要可信的时间表,而该时间表又需要定金,开发商通常需要贷款方来提供这笔资金。引入一个未经检验的供应商,这个循环就更难闭合(而且一旦断裂,市场会迅速察觉)。即便循环闭合,其他一切仍然必须顺利推进。
对于新供应商而言,即便只是进入园区的第一阶段也很困难。据我所知,几乎没有人在没有数千小时运行记录的情况下,就为数据中心电力设备下过大额、确定的订单。例如,FTAI 的大额订单依托的是 CFM56,这款喷气发动机已累计超过十亿飞行小时,而 Crusoe 则在 Boom 的首台发动机核心仍在为测试做准备时从 Boom 退了出来。因此,即便是打造出色技术的可信团队也面临冷启动问题。所以,让你的产品被设计进一个真实项目,远比早期定金或收入重要。
暂停之后
让我们回到得克萨斯。我认为,核实 Batch Zero 中的项目是否如其开发商所宣誓的那样是合理的,可信的项目应当尽快推进。广泛的许可冻结更难辩护,不过如果目标是审计完成前不批准任何项目,我能理解该州的逻辑。话虽如此,我不喜欢它让一个已为其第一阶段出资的开发商——即便是自带电力的开发商——像投机者一样等待。得克萨斯现在应当收窄范围,豁免仅为应急而获许可的发电机组以及已完成第一阶段出资的项目。州环境监管机构于 10 月 19 日向州长提交的更新,是开启这场对话的显而易见起点。
审计完成后,正在进行的测试可以更加直接。一个缴纳保证金、为其预留容量付费并达到分阶段里程碑的开发商,应当获得一个可据以规划的并网日期。如果它同意在电网紧张时削减用电,还应当更早并网(Batch Zero 已经这样做了部分工作)。更进一步,负责建设升级的公用事业公司或许应当像开发商一样为延误负责。也许得克萨斯可以开放有成本上限和罚则的竞争性招标。
无论得克萨斯如何决定,电力很可能在数年内保持紧张,而瓶颈会不断转移。重要的是,数据中心所需的设备并没有那么独特;它们只是最先撞上这些限制。从这个意义上说,它们是一次完美的预演,因为我们在这个国家想要(重新)建设的许多东西都将依赖同样的东西运转。
这也让它成为一个我不愿错过的机会。AI 公司几乎愿意为电力支付任何价格,而且几乎可以在任何地方建设,因此它们可以帮助资助电网本就需要的升级。分析师 Hans Royal 估计,推理业务可以为电力支付高达 每兆瓦时 5,600 美元的离谱价格,却仍能获得不错的回报,几乎是美国工业客户平均支付水平的 60 倍。这可能会推高当地天然气、电力、劳动力和材料的价格,但它所资助的基础设施价值可能要高得多。诚然,这一论点目前很难让人接受。在 8 月的一项民调中,56% 的得克萨斯州选民表示,更多数据中心会推高当地能源账单。
这种担忧是合理的,因为诚实的答案是这取决于谁来买单。在理想情况下,开发商承担所有相关升级费用,并为其预留的容量付费,支持共享基础设施建设,从而改善我们所有人的电网。即使只是购买大量电力,一个园区也能将服务区域的固定成本分摊到更多销售上,从而缩小其他人的分摊份额。伯克利实验室发现,从 2019 年到 2025 年,负荷增长最多的州在扣除通胀后,平均电价普遍下降。想象一下,涌入 AI 的所有资金帮助下一家工厂接入电网、下一户家庭实现电气化,而无需承担难以负担的账单(也不会出现电网紧张到无法支持电动汽车或家用机器人的情况)。那户家庭可能从未打开过聊天机器人,却依然能从中受益匪浅。我们已经看到这一趋势的早期版本:
印第安纳州:为亚马逊 New Carlisle 园区供电的公用事业公司提议利用数据中心收入将家庭账单每年削减约 100 美元。
阿拉巴马州:塔斯卡卢萨县的一个园区将在 20 年内支付 2.7 亿美元的社区福利。作为回报,它获得约 3.145 亿美元的税收减免,不过学校税(约 1.315 亿美元)并未减免。
宾夕法尼亚州:一位开发商提出,如果其园区获批,将向 Hazle Township 的每户家庭提供 1 万美元,一些居民(或许正确地)称之为贿赂。
如果超大规模企业作为 hosting 本地园区的一部分,承担整个城镇的电费,我不会感到惊讶。大多数州(包括得克萨斯州)不允许公用事业公司单独针对某个城镇,但在数据中心消耗大部分电力的小型公用事业公司,比如俄勒冈州的 Umatilla Electric,为其约 17,000 个电表中的每一个承担典型家庭的账单,每年只需花费约 3,000 万美元。这样的协议在经济上可行,因为这还不到一个 1 GW 园区拥有和运营成本的 0.5%。
在达成交易时,仔细阅读细则也很重要。在阿肯色州,谷歌同意为其数据中心向 Entergy 的太阳能电站预付 4.43 亿美元。问题在于,Entergy 将其计为电力预付款,因此它仍然可以向所有客户收取该电站的全部成本外加回报。而且 Entergy 起诉了两家报纸,以阻止它们报道该合同,后在法官拒绝后撤诉。即使交易合法,这也不是与社区建立信任的方式。
一个能与周边坦诚相待并真正兑现承诺的园区,会让人们站在它这一边,下一个园区也更容易被接纳。若处理不当,最终可能让其他所有人为之买单。在 PJM,市场监督机构表示,数据中心占最新容量账单的 38%,约 63 亿美元。我要明确一点:这一切都不能成为全面暂停的理由。但这确实意味着,在我们扩大开发规模时,必须把规则和激励措施做对。AI 公司已承诺自行承担费用,而且大多数公司宁愿接入电网,也不愿回避它。让大家这样做,而不是把相关支出推向私人孤岛,或把我们无论如何都需要的电网升级成本转嫁到其他人的账单上,似乎对所有人都是理想之选。
得克萨斯州最先开辟了能源快速通道;现在它有机会向我们展示一条更好的通道,我相信它会做到。电力正是美国检验自己是否仍能建设的领域。
如果你正在研究能源问题,我很想向你学习。请联系我。

本通讯仅供参考,不应作为法律、商业、投资或税务建议的依据。此外,本内容不构成投资建议,也不适用于任何 a16z 基金的投资者或潜在投资者。本通讯可能链接到其他网站,或包含从第三方来源获得的其他信息——a16z 未独立核实此类信息,也不对其当前或持续的准确性作出任何陈述。如果本内容包含第三方广告,a16z 未审查此类广告,也不认可其中包含的任何广告内容或相关公司。所提及、引用或描述的任何投资或投资组合公司并不代表 a16z 管理的所有投资工具的全部投资;请访问 https://a16z.com/investment-list/ 查看完整投资列表。其他重要信息可在 a16z.com/disclosures 找到。您收到本通讯是因为您此前已选择订阅;如果您希望退出未来的通讯,可以立即取消订阅。
来源:a16z:News · a16z.news