Epoch AI 分析 Anthropic 500 亿美元算力融资,认为资金短期不会制约前沿算力扩张
Will financing bottleneck AI compute? An Anthropic case study
Epoch AI 的 Gradient Updates 发布长文,以 Anthropic 为案例研究融资是否会成为前沿算力扩张的瓶颈。
文章拆解了 Anthropic 近 500 亿美元基建融资的具体结构,展示了供应商增信如何让机构资本流向收入尚小的前沿实验室。
本文是 Epoch AI 的 Gradient Updates 通讯的一部分,该通讯分享关于 AI 进展重大问题的更具观点性或非正式的见解。这些文章仅代表作者的观点,不一定反映 Epoch AI 的整体观点。
迄今为止,算力扩展推动了 AI 的大部分进展。但要维持近期的增长率,需要指数级增长的资本:最大的前沿实验室目前正在规划耗资数百亿至数千亿美元的基础设施部署,远超其当前利润,也可能超出它们自身能够筹集到的资金。这为 AI 的未来提出了一个问题:融资会制约算力的持续扩展吗?
Anthropic 的基础设施建设提供了一个有用的测试案例。2025 年 11 月,当 Anthropic 的 年化收入不到 90 亿美元时,该公司 宣布计划在美国算力基础设施上投资 500 亿美元。后续披露的信息使我们能够识别出与该建设相关的近 500 亿美元债务融资。其中大部分融资是在 2026 年初、Anthropic 收入激增之前筹集的,这很好地检验了投资者是否愿意基于 AI 公司未来的收入增长提供贷款。
在这个案例中,Anthropic 既需要计算系统,也需要运行这些系统的场所。它们已获得债务融资,用于支付从 Google 租赁 超过 1 GW 的 TPU 系统以及从 Fluidstack 租赁 五个数据中心的费用。双方各有自己的融资安排。约 350 亿美元的债务用于购买 TPU 系统,如果 Anthropic 停止付款,Broadcom 将有条件地为其中大部分融资提供支持。在数据中心方面,五家公司已发放约 152 亿美元的贷款,用于建设 1.43 GW 的关键 IT 容量,如果 Fluidstack 停止支付租金,Google 将提供有条件支持。在这两种结构中,机构投资者预先提供资金,而 Broadcom 和 Google 使未来的付款流更加可靠。
因此,Anthropic 的建设表明,融资不太可能成为前沿算力增长的直接限制。机构投资者似乎愿意基于实验室对长期付款的承诺提供资金,至少是在更成熟的组织(即从该部署中受益的供应商)愿意承担部分风险的情况下。以下各节将概述这在一般情况下如何运作,然后分别说明 Anthropic 的 TPU 系统以及将容纳这些系统的数据中心的情况。
供应商支持的融资如何运作
银行、保险公司和私人信贷基金管理着大量寻求相对可预测回报的机构资本。对租赁计算系统或数据中心容量的长期承诺创造了一种付款承诺,可以激励这些出资方提供债务融资,而作为基础的 TPU 机架和已完工的设施则提供抵押品。这使外部投资者能够预先支付基础设施费用,并在之后逐步获得偿还。
长期租约使Anthropic付款的金额和时间具有可预测性,但投资者仍须判断Anthropic是否真会支付这些款项。Anthropic的收入增长极为迅速,但快速增长并不等同于长期稳定的现金流记录。贷款机构对公司如何应对技术、竞争或监管变化的表现缺乏证据,通常会要求更高的回报来承担这种不确定性。
博通和谷歌有助于弥合这一差距。随着更多TPU系统部署,两家公司都能在商业上受益,而且它们的经营历史更长、现金流来源比Anthropic更多元。因此,投资者有更多证据表明它们能够在不断变化的商业环境中履行承诺。通过同意在Anthropic或Fluidstack停止付款时承担部分损失,博通和谷歌可以在不自己提供资金的情况下,使债务成本更低、对更广泛的投资者更具吸引力。这就是供应商支持的融资:供应商利用自身信用帮助为其受益的部署提供融资。
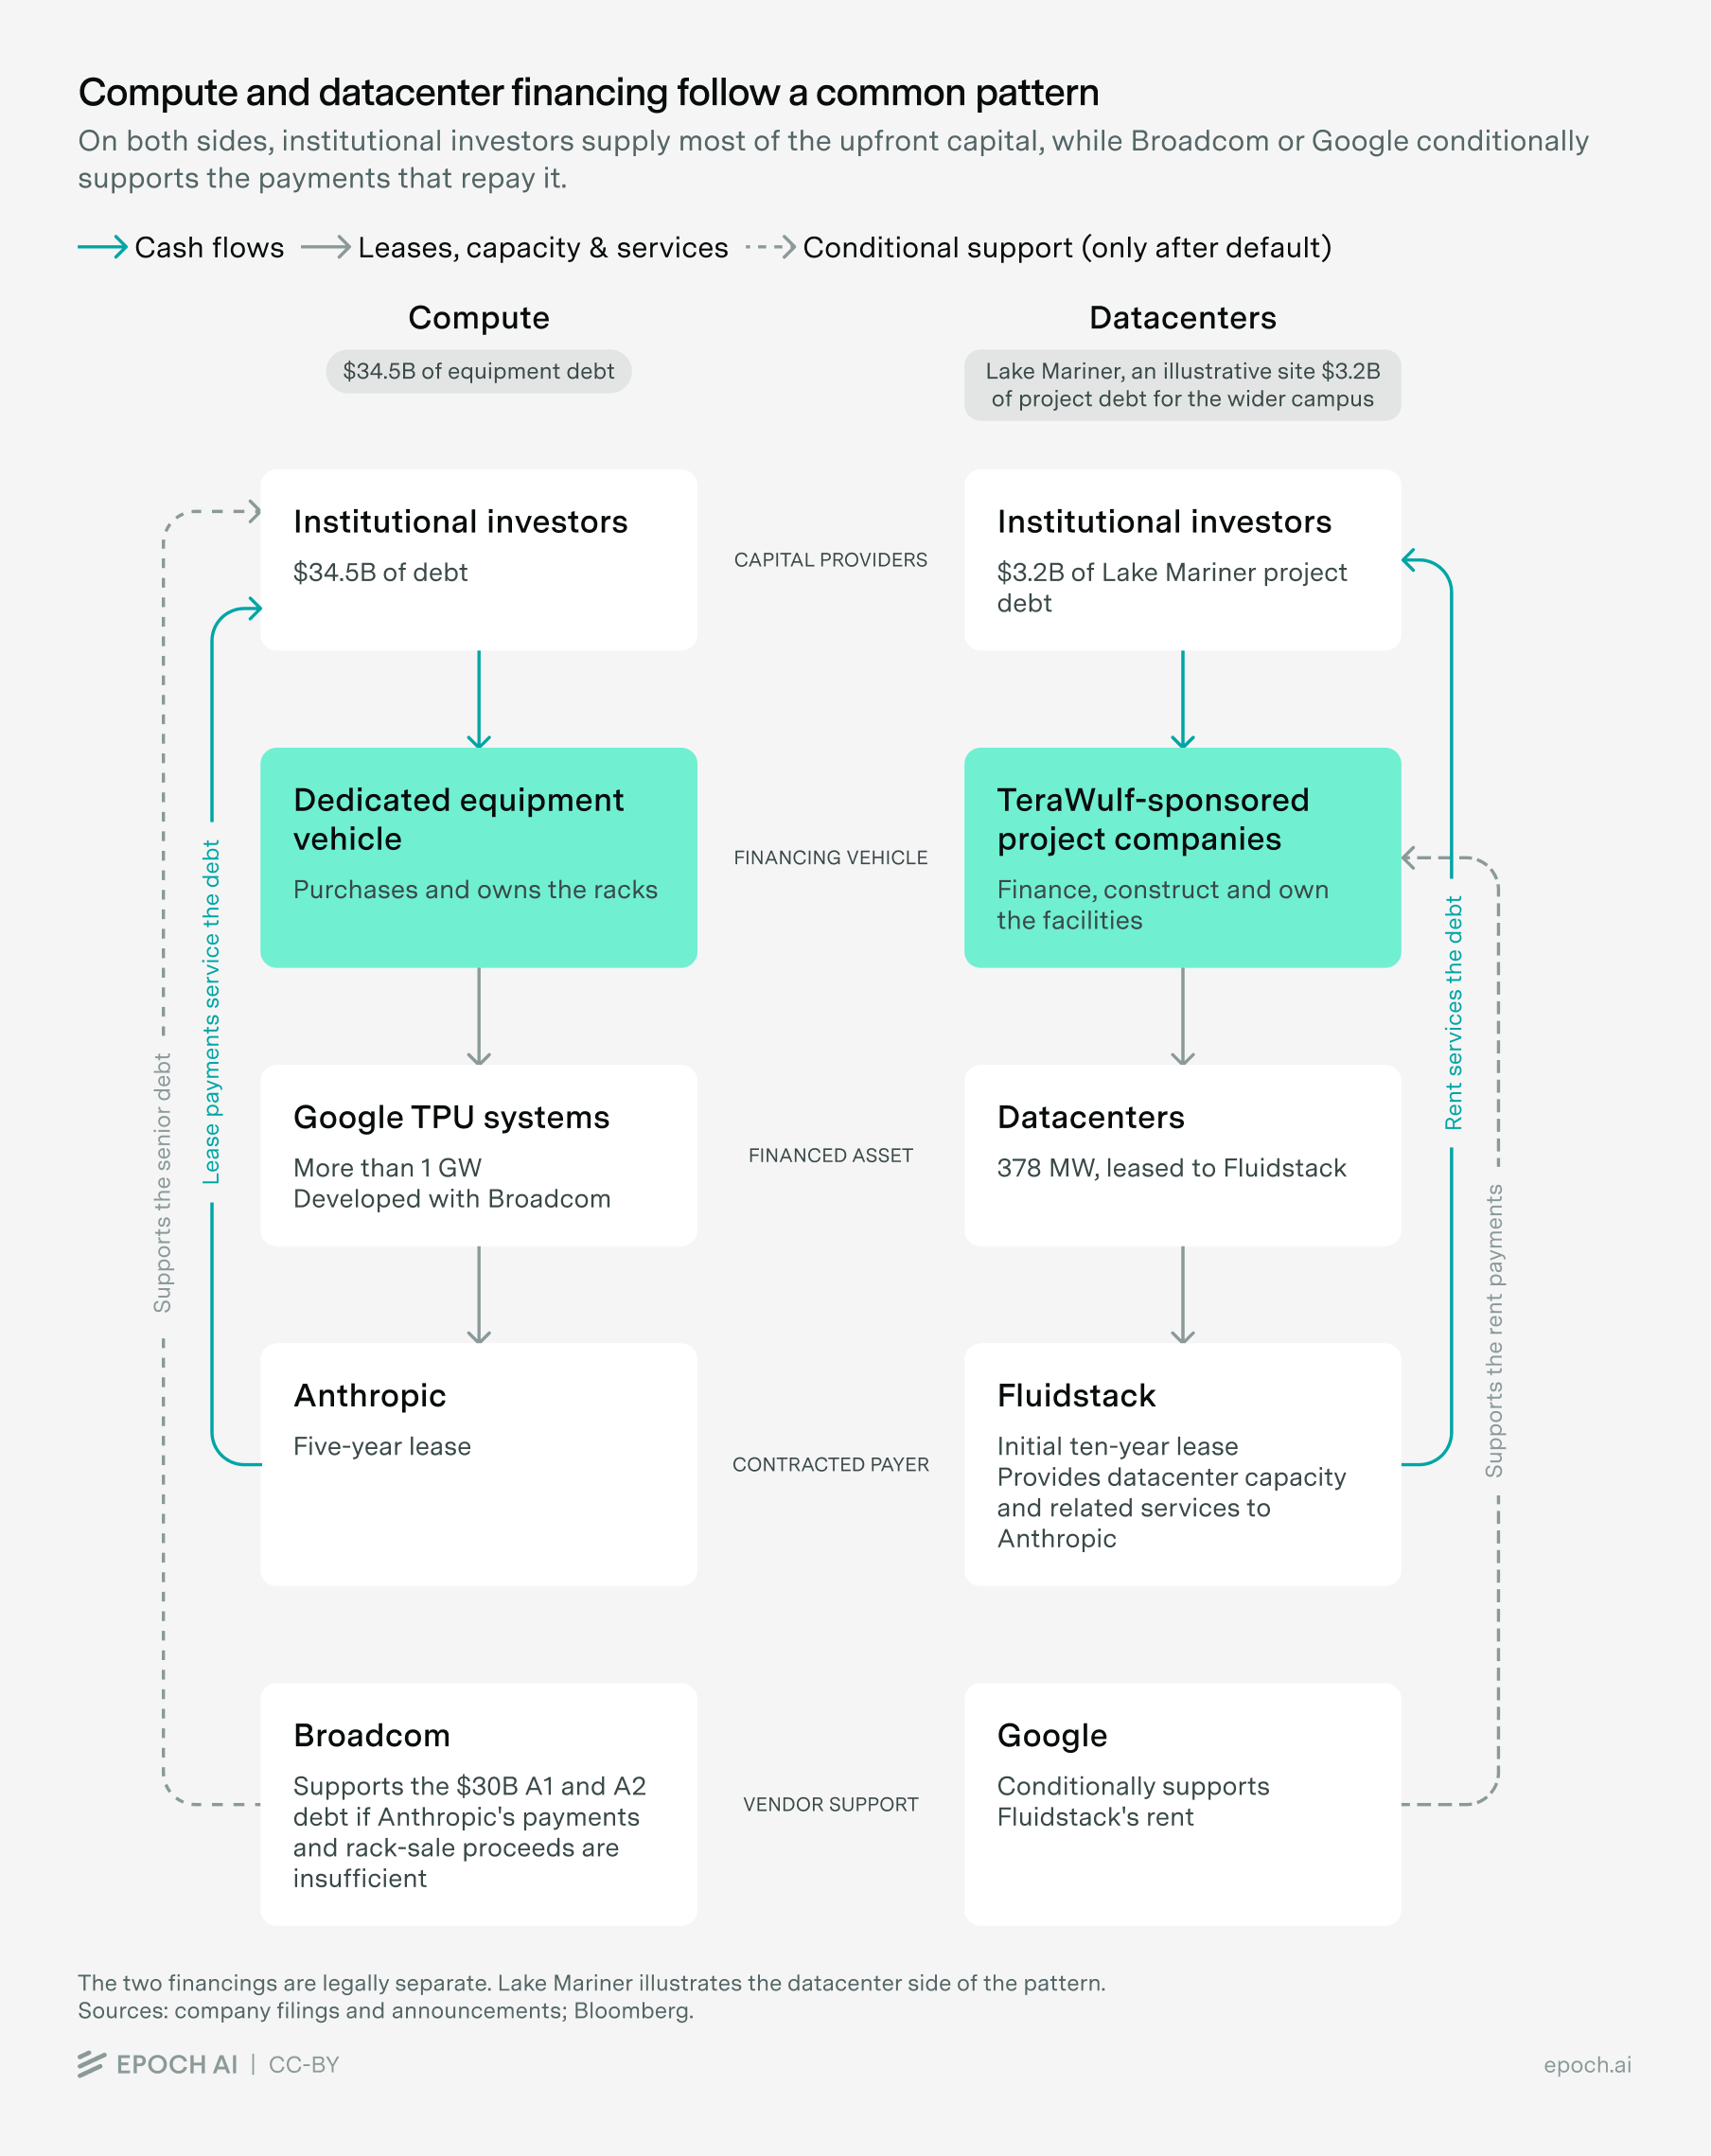
算力:有博通支持的Anthropic租约
这笔算力融资最清楚地表明,机构资本正日益能够以前沿实验室所需的规模提供。由Apollo管理的基金牵头,联合Blackstone和全球银行,投资者承诺提供345亿美元债务,为Anthropic融资超过1 GW的谷歌TPU系统。其中300亿美元获得博通的支持,45亿美元则没有。无支持的部分很重要,因为它表明投资者愿意更直接地承担Anthropic的风险;博通的支持使大部分融资能够以更低的利率筹集。
融资始于Anthropic承诺租用TPU系统五年。一家专用设备公司AI XPV Platform向投资者借款,用这笔钱购买机架并将其租给Anthropic。随后,Anthropic的租赁付款用于支付利息和偿还债务,而如果Anthropic停止付款,机架则作为抵押品。
这家设备公司是一个特殊目的载体(SPV):为特定交易而创建的公司。将租约、机架和债务放在同一家公司中,使各方更容易理解风险。投资者基于明确界定的付款池和抵押品放贷,而博通可以明确规定其支持何时开始以及其可能欠付的最高金额,而无需自己借入全部购买价款。SPV明确了风险所在、谁优先获得付款以及博通何时必须介入。
贷款机构随着系统到位而提供资金,而不是一次性全部提供。机架已开始部署,资本预计将在一年多时间内分约16个阶段释放,预计到2027年夏季将支付约240亿美元。这使已融资债务的金额与违约后可作为抵押品的设备数量大致保持一致。博通的潜在风险敞口同时增长,随后随着Anthropic付款而下降。
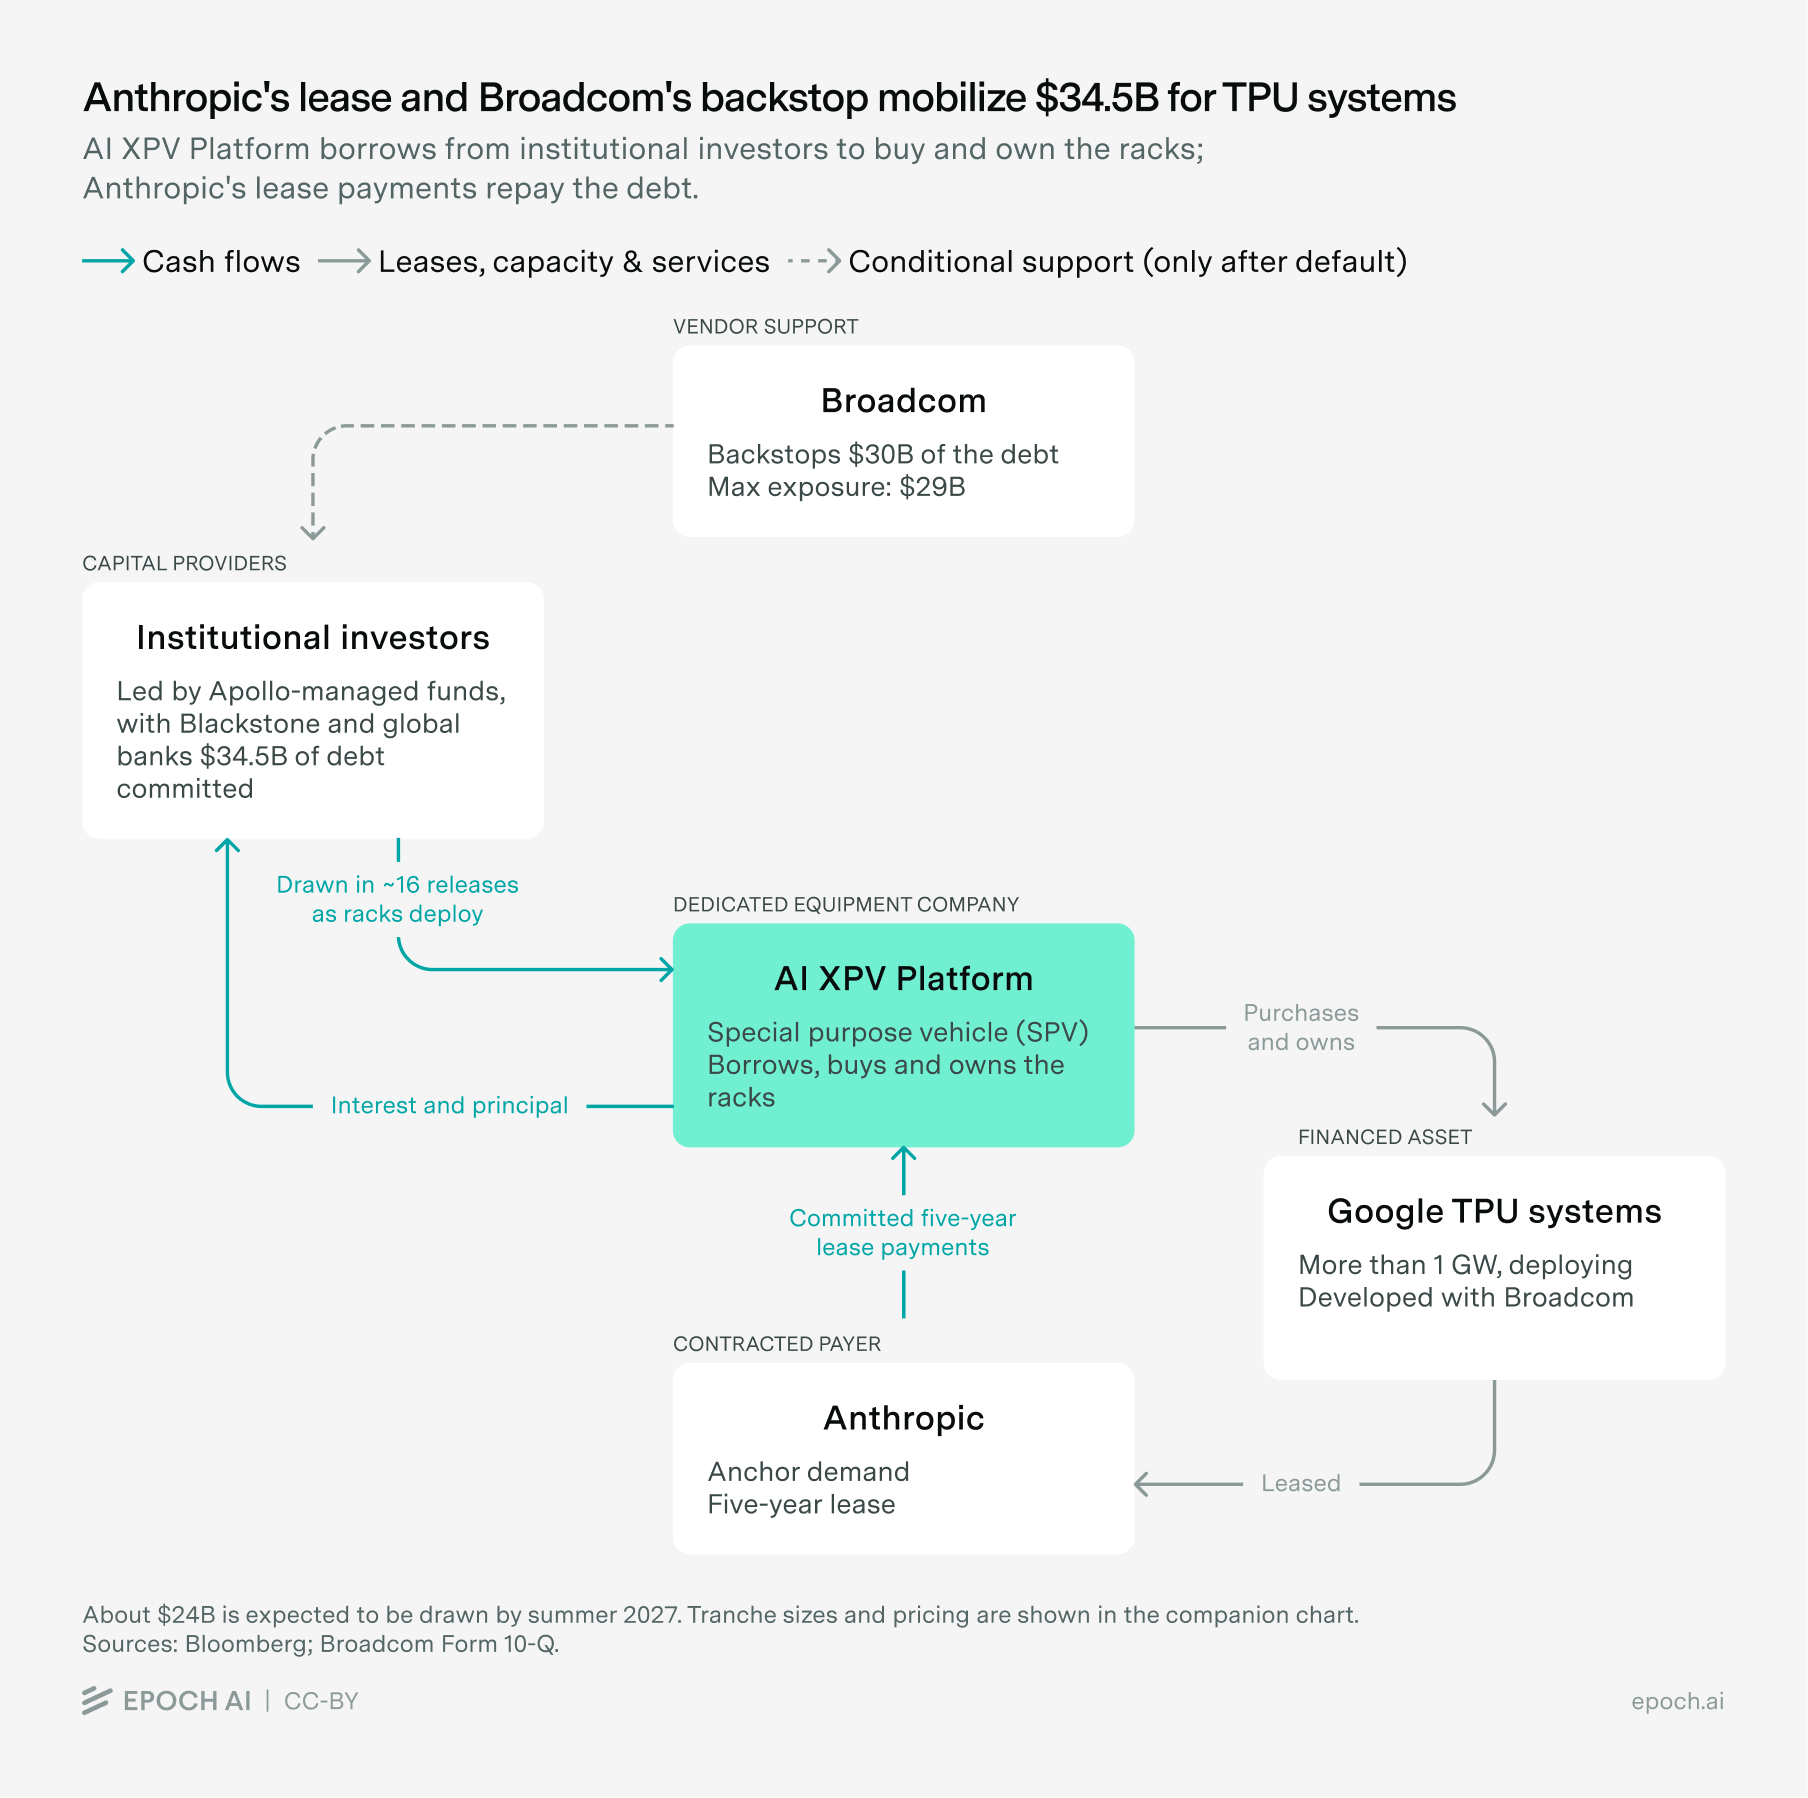
债务分为三档,即对载体付款和资产拥有不同求偿权的投资者分组。如果设备公司遭受损失,60亿美元的A1档和240亿美元的A2档先于45亿美元的B档获得偿付。这使得A1和A2成为优先级债务,B为次级债务。A1档支付比美国国债收益率高1个百分点的利率,A2支付5.75%,B支付8.5%。
博通的兜底保护A1和A2投资者,但不保护B投资者。如果Anthropic违约,博通可以接管租约或安排出售机架。出售所得用于偿还投资者,之后博通根据协议弥补剩余的A1和A2缺口,据报道其最大风险敞口为290亿美元。B投资者仅在A1和A2之后获得偿付,必须更多地依赖Anthropic的付款以及从机架回收的价值。这是供应商支持的融资:博通并不预先提供300亿美元,而是承诺在Anthropic的付款和机架不足以覆盖时吸收部分损失。
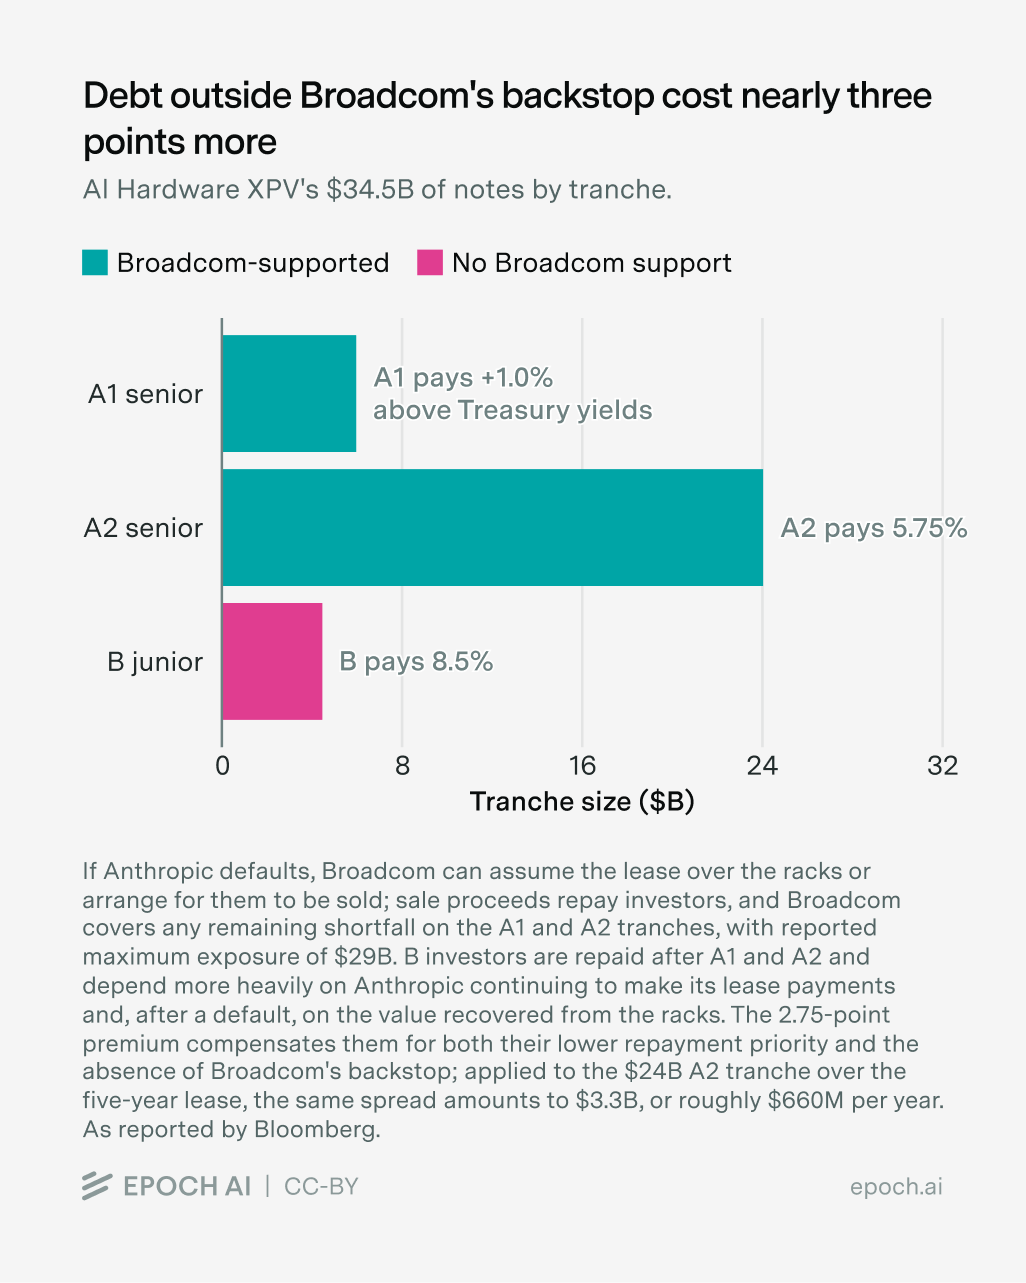
A2与B的对比使经济效果显而易见。投资者在没有博通支持的情况下提供了45亿美元,但要求8.5%的利率,而A2为5.75%。2.75个百分点的差异同时反映了两种保护:A2有博通支持,且先于B获得偿付。因此,这一比较是博通兜底对投资者价值的 上限,而非精确估计。
这些档位合在一起回答了文章的核心问题。机构投资者愿意直接承担Anthropic和TPU机架价值的风险,而博通的支持帮助以更优条件提供了大得多的资金规模。Anthropic无需手头有足够现金自行购买350亿美元的系统:其未来租赁付款吸引了资本,而一个从该部署中受益的供应商帮助降低了大部分融资的成本。
数据中心:Fluidstack租赁,谷歌支持
投资者还愿意在类似方案下为数据中心建设提供贷款。在五个站点,专门的项目公司发行了约152亿美元债务,用于建设1.43 GW的关键IT容量,Fluidstack将为Anthropic的部署租赁这些容量。这笔债务在设施开始建设之前就已筹集:投资者基于设施及其交付后预期产生的租金,预先提供了建设资金。
每个站点都遵循相同的基本结构。一名开发商提供站点、电力接入、许可,以及管理施工的能力。一家专门的项目公司向机构投资者借款,用这笔资金建设和拥有该数据中心,并将建成后的容量租赁给 Fluidstack。Fluidstack 在容量交付时开始支付租金,这笔租金通常用于支付欠投资者的利息和本金。Anthropic 则从 Fluidstack 处租赁。如果付款停止,已建成的设施将作为抵押品。这是项目融资的一个例子:未来租金被转化为建设资本,每个项目的资产、合同和债务都集中在一家专门的公司中。
Google 让未来租金更加可靠。各项目的具体安排有所不同,但 Google 为投资者提供保护,使其免受 Fluidstack 停止付款可能造成的部分损失。在 Lake Mariner——作为该交易一部分正在开发的項目站点之一——Google 可以支付拖欠的租金并承接租约,或提供一笔终止付款用于偿还项目债务。这相当于数据中心领域的博通在算力融资中扮演的角色:Google 将其信用背书给一个它能在商业上获益的部署项目,而机构投资者提供大部分资金。这种支持增加了可用资本量,并降低了投资者要求的回报率。
使用多家开发商可以让建设推进得更快,并利用不同公司已经掌控的稀缺资源。一个已通电的数据中心站点与一块空地不可互换:有价值的投入包括大容量电力接入、已完成的并网工程、许可、设备以及成熟的施工管线。通过跨多家开发商和电力市场合作,Anthropic 和 Fluidstack 可以并行整合容量,而不必等待一家公司去收购和开发每一个站点。
综合来看,这五个项目表明同一种融资机制正在不同开发商和地点重复出现,而非仅出现在一笔异常庞大的交易中。它们也让建设中的物理层面变得可见:机构资本正被用于锁定电力、建设设施,并在多个时间线上同时交付容量。项目公司将站点、建筑、租约和施工义务整合为一个界定清晰的资产包,投资者可以据此放贷。
Lake Mariner 最清楚地展示了这些环节如何衔接。在 Lake Mariner,TeraWulf 是开发商,并已承诺出资完成数据中心大楼的建设。每栋大楼交付后,Fluidstack 即开始根据初始十年租约支付租金,并拥有两次五年续约选择权。这笔租金成为投资者常规的还款来源,而 Anthropic 则向 Fluidstack 支付数据中心容量及相关部署和运营服务费用。Google 的租约相关担保在相应租约开始时生效,并且Google 获得了收购 TeraWulf 股份的权利,作为提供支持的交换。因此,投资者依赖 TeraWulf 完成设施建设、Fluidstack 在交付后支付租金、Google 在 Fluidstack 违约时提供支持,以及设施本身作为抵押品。
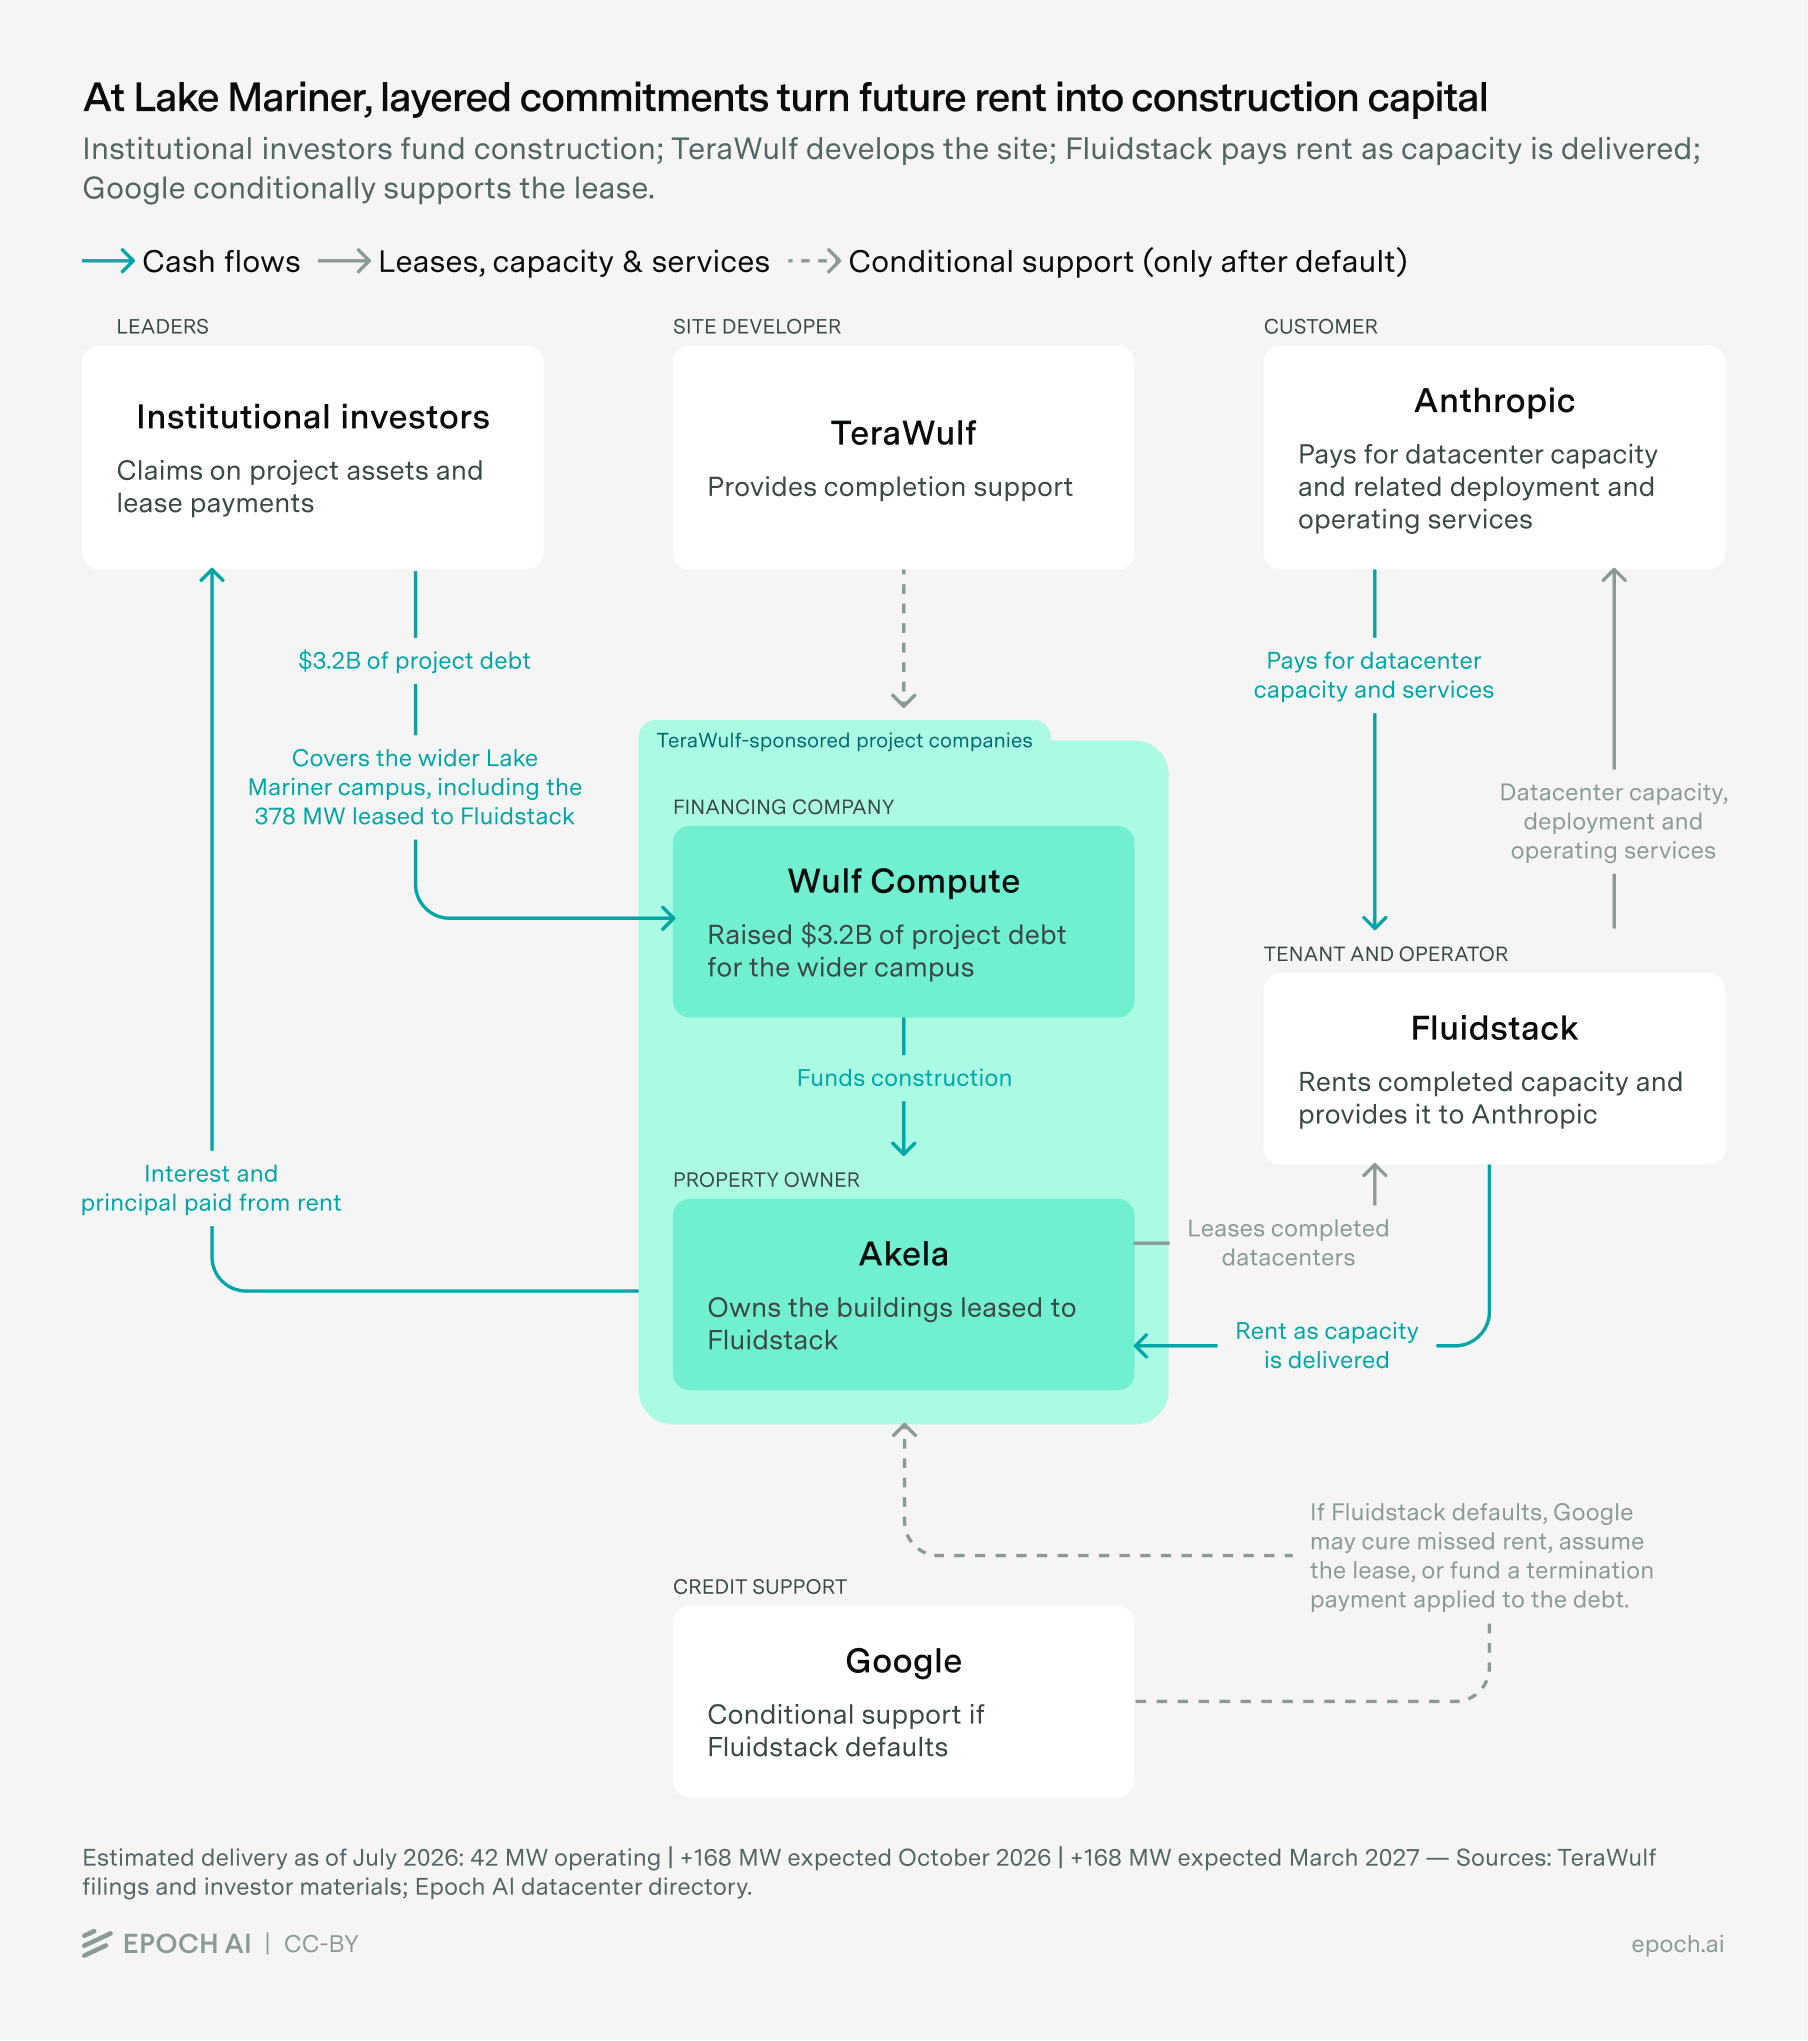
与算力融资不同,Lake Mariner 没有其他在没有 Google 支持情况下可比的批次,因此我无法准确分离出担保在多大程度上降低了利率。不过,32 亿美元的债务仍支付 7.75% 的利率,这表明投资者仍在为重大风险定价。我认为这些风险包括施工延误的可能性,以及 Google 支持所附带的条件和限制。TeraWulf 的完工承诺和 Google 的担保针对交易的不同部分:一个有助于确保设施交付,另一个则在租约开始后使租金更加可靠。
这一顺序说明了融资所实现的目标:机构投资者在设施投入运营前提供大部分资金;开发商提供稀缺的场地、电力和建设能力;Fluidstack 提供长期租金;Google 使该租金更加可靠。未来的算力需求由此转化为建设资本,并最终转化为已交付的数据中心容量。
这对前沿算力增长意味着什么
至少在短期内,融资不太可能成为前沿算力增长的约束条件。在一个 Anthropic 年化收入不足 90 亿美元时宣布的基础设施计划中,已筹集了近 500 亿美元的债务。Anthropic 无需筹集扩建的全部成本,其他 AI 公司也不太可能需要这样做。
支持这些交易的市场正在极快地扩张。Anthropic 的年化收入从 2025 年底的约 90 亿美元增长到2026 年 5 月的超过 470 亿美元,而OpenAI 到 2026 年 2 月已突破 250 亿美元。这种增长使实验室更有能力承诺未来的算力采购,也使投资者更有信心为其提供融资。因此,围绕规模小得多的 Anthropic 构建的结构支持了这样一个命题:如果前沿实验室和市场继续增长,实验室应能够为规模大得多的扩建项目融资。
参与者已经在尝试将这一结构转化为一个更大的市场。Broadcom、Apollo 和 Blackstone 将这 350 亿美元的计算融资描述为一个平台的首笔交易,该平台旨在到 2028 年支持超过 20 GW 的前沿实验室部署,包括 Anthropic 和 OpenAI。首批交易确立了合同、市场价格和投资者群体。随着系统部署和付款到位,它们还将形成一份业绩记录,使后续交易更容易评估。如果这些融资按预期表现,更多机构应该会对这一资产类别感到放心,从而使后续部署规模更大、融资成本更低。
感谢 Isabel Juniewicz、Josh You、Ben Cottier 和 Lynette Bye 审阅我的草稿并提供有用的意见和建议。
感谢阅读!订阅以获取 Epoch AI 的最新内容。
来源:Epoch AI:Gradient Updates · epochai.substack.com